上周在茶南小区见个老客户,刚走到单元门就碰到个蹲在台阶上刷手机的95后,屏幕亮得晃眼——左边是银行刚发的房贷扣款提醒,每个月4700,右边是相熟的中介给他发的同户型出租报价,每个月5200。他抬头看见我挂着的工作牌,眼睛一下就亮了,说姐,那我这是不是等于白捡了套房?
那些算到最后的“隐形漏损”,才是真的吞掉收益的黑洞
很多人算以租养贷的账,都是拿静态数字硬减——租金减房贷,剩下的就是揣进自己兜里的纯收益。
错的离谱。
第一笔漏损是空置成本。哪有房子挂出去当天就能碰到合适租客的?刚交付的次新小区,前两三个月空着太正常。哪怕是住了十几年的成熟老小区,换租客的时候,少说也得留一周时间做保洁、通通风、带新租客看房,一年下来空置个一个半月,都是行业常态。
第二笔漏损是杂七杂八的隐性支出。中介服务费一般是半个月到一个月租金,换个水龙头、通个下水道、墙面补个漆、退租的时候做个深度保洁,这些零零碎碎的钱,加起来一年也得小几千。还有出租产生的税费,以当地最新政策为准,别等相关部门找上门了,才想起漏算这笔账。
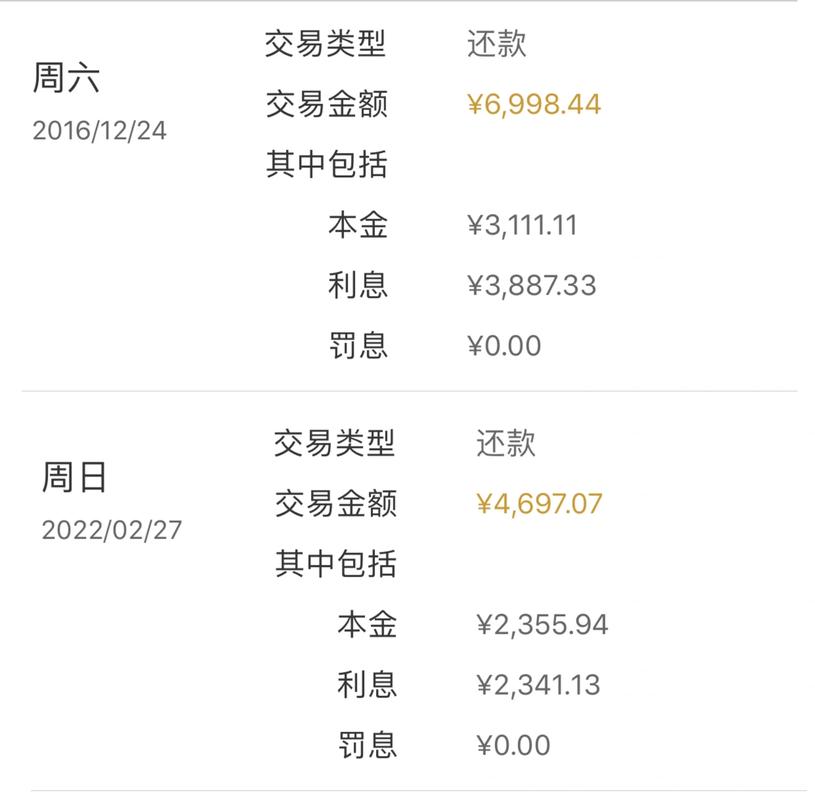
我之前碰到个在奥体买了套单身公寓的姑娘,2021年收房的时候算盘打得噼啪响:每个月房贷3800,同户型租金4200,每个月还能剩400凑奶茶钱。结果去年一整年,房子空了快四个月,换了两拨租客,光修空调、换锁就花了一千多,最后算下来,自己每个月还要掏1000多补房贷的窟窿,悔得直拍大腿。
你以为的“稳定收租”,其实全是不可控的变量
很多人把租金当成跟工资一样的固定收入,其实根本不是那么回事。
银行的房贷是每个月固定日子必须扣的,晚还一天都影响征信。但租金呢?租客可能临时说工作调动要退租,可能拖半个月房租才交,可能住了一年把你家地板泡得翘边,算下来押金都不够赔的。更别说整个片区的租金行情是会变的。比如前两年很多人在郊区的产业新城买房,当时算着等产业园全入驻了,租金肯定蹭蹭涨,结果现在产业园入驻率没达到预期,同户型的租金比两年前还低了300,你怎么办?总不能把房子炸了吧?贷款都还没还完。
真的别太乐观。我见过太多当初拍脑袋决定买房收租的人,最后要么变成每个月要掏工资补差价的“负翁”,要么因为房子长期空着,干脆低价挂牌卖了,算下来连交易税费都赚不回来。
真要落地这件事,得攥住三个硬门槛
不是说以租养贷完全是空中楼阁,真要做,得跨过几个实打实的门槛,别脑子一热就冲。
第一个门槛,是房子本身的租赁基本盘要稳。比如紧挨着三甲医院的陪诊租房需求,地铁口步行3分钟以内的刚需两房,带重点学区的小户型,这种地方的租客是刚性的,不会因为周边新盘开了就跑,甚至很多人一住就是三五年,连空置期都很少。
第二个门槛,是你的贷款压力本来就没那么大。比如你首付掏了六成,每个月房贷才2800,同户型租金能到3500,哪怕扣掉所有杂七杂八的成本,剩下的钱覆盖房贷还能有富余,哪怕空两个月,你也完全扛得住,不会慌。
第三个门槛,是你得留够安全垫。至少存够6个月的房贷金额当备用金,别到时候房子空了,你连下个月的房贷都凑不出来,急急忙忙低价把房子甩出去,亏的都是真金白银。
说实话,我特别懂大家想靠手里的资产慢慢变轻松的心情。谁不想每个月不用从工资里抠钱还房贷,租金到账自动把房贷扣了,等十几年贷款还完,手里还攥着一套能持续产生现金流的房子?
但真别信那些拍着胸脯说“买套房就能躺平”的鬼话。
躺平哪有那么容易。
你得算够所有的隐性成本,得扛得住所有不可控的变量,得有足够的安全垫托底,才能真的做到让房子帮你扛房贷。
下次你再对着房源报价算这笔账的时候,不妨把预期租金直接打个8折,再把每年的空置期、维修成本、税费全扣掉,看看最后剩的数,能不能真的盖过每个月固定要扣的房贷。要是算完手心冒汗,那这事,就还没到你能松口气的时候。
作者|地产
排版|地产
审核|阿辰