上周陪阿柚带她那只3岁的英短去24小时急诊。
猫偷啃了阳台的百合,吐到脱水,指尖采的血都测不出炎症指标。
结账的时候她盯着账单上1800多的费用愣了三秒,突然拍了下脑袋:“我去年脑子抽了买的那玩意儿,现在居然真用上了。”
“买了就全赔”?那是你没蹲下来逐字看免责条款
别信宣传页上印的“看病全报、最高赔百万”。
我在医院见太多人买完保险,真到理赔的时候傻了眼。
去年有个小伙子带他家刚满2个月的柯基来看细小,掏出来的保单日期居然是上周买的。他说销售当时跟他说“买了就能用”,结果客服查完直接告诉他,普通医疗险的等待期是10-15天,他这刚好卡在等待期里,一分钱都赔不了。
绝大多数常规宠物保险,都会把先天遗传病、等待期内发病、既往病史这三类情况,直接列在拒赔清单的最前面。
比如布偶常见的肥厚性心肌病,法斗天生的短呼吸道综合征,英短容易得的多囊肾,这些从品种基因里带的问题,不管你买多贵的保险,基本都赔不了。
真的。逐字读。别嫌字小。
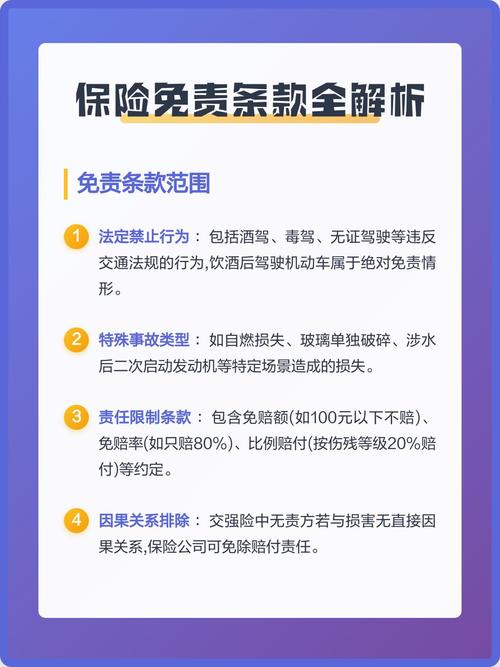
还有人觉得,我家宠物从来没生过病,肯定算“无既往史”。错。
上次有个姑娘带猫来看尿闭,理赔的时候被拒了——因为她去年带猫去打疫苗的时候,医生在病历上随手写了一句“尿常规有微量结晶,建议多饮水”。就这一行字,直接被保险公司认定为“既往病史”,这次的尿闭治疗费用,全得自己掏。她坐在医院走廊哭了快半小时,说早知道当时就不让医生写那行字了。
算笔实在账:到底啥情况买才不算交智商税
真不是所有人都需要买宠物保险。
我见过养中华田园犬的大哥,他家狗天天在小区花坛里滚,捡知了吃、追流浪猫,活了6年连医院的门朝哪开都不知道,买了两年保险一次没理赔过,去年退保的时候心疼得拍大腿,说早知道把保费省下来,给狗买两箱进口鸡胸肉加半箱磨牙棒。
那啥情况值得买?
比如你家是先天遗传病高发的品种,比如布偶、缅因、法斗、英斗,这类犬猫从基因里就带着容易出问题的点,真要是发病,动辄大几千的治疗费用,买份保险确实能兜住底。
再比如你家是拆家小能手,或者出门就爱乱捡东西吃的主——比如我朋友家的金毛,去年一年就因为偷啃了半只袜子、两根电线,进了三次急诊,光手术费就花了快小一万,她现在逢人就夸自己当初买的保险值。

还有那种刚接回家的小奶猫小奶狗,没打完疫苗的,万一得上个猫瘟、细小,治疗费用确实不低,这种情况买份保险,也能减少点突发支出的压力。
但要是你家的宠物,从小养到大从来不出门,饮食精细到连人类的零食都碰不到,连应激反应都很少有,那真没必要凑这个热闹。省下来的保费,给它买两罐好点的罐头,比啥都强。
理赔时最容易卡壳的那些小细节

我见过太多人,明明符合理赔条件,最后愣是没拿到钱,全是栽在小细节上。
比如阿柚这次理赔,折腾了整整10天。
为啥?因为她带猫去急诊的时候,是凌晨两点,医院收费处的人没上班,她当时着急给猫输液,就先垫了钱,没拿当时的缴费发票。等第二天去补开发票的时候,收费处的人说她的缴费记录是凌晨的,要找值班医生签字才能开,来来回回跑了两趟。
更绝的是,保险公司的客服打电话跟她核实病情的时候,问她之前有没有给猫用过什么特殊的外用药——她上个月确实给猫用过一支浓度比较高的非处方外驱,客服差点就按“药物引发的肾损伤”给她拒赔,最后她把当时的购药记录、急诊医生写的病因说明、外驱的成分表全发过去,才把理赔流程走通。
所有和理赔相关的材料,从你带宠物踏进医院门的第一秒就要留好,别等出院了才想起找发票、找病历。
还有个很多人不知道的坑:有些保险公司要求,理赔的时候必须提供宠物的芯片号,或者带宠物清晰正脸照的病历,不然根本不认。上次有个小伙子带猫来看肠胃炎,病历上只写了“橘猫,3岁”,连个名字都没留,理赔的时候被要求回医院补开证明,来回折腾了快一周。
真打算买保险的话,别上来就看宣传页上的赔付额度。
先把自家宠物的品种、既往病史列在纸上,对着免责条款一条一条逐字读,别嫌麻烦。
等待期的那十几天,千万别带宠物去做全身体检——万一查出个啥小问题,后面真生病的时候,人家直接按既往病史拒赔,哭都没用。
还有那种打着“送免费年度体检”旗号的保险,别为了那两三百块的体检礼包,硬着头皮交全年的保费。算下来你省的那点体检钱,可能还没你交的保费多。
对了,要是你家宠物已经有过明确的病史,就别浪费钱买保险了,大概率买了也赔不了。
作者|宠物
排版|宠物
审核|知知