2026-10-02 02:57:17
作者:
地产
9月中跑南京不动产登记中心办事,在大厅角落碰到个小伙子蹲那抽烟,一根接一根,脸皱得像泡了水的纸。
他差十五万首付,经朋友介绍找中介办了二十万消费贷,倒了两次手转到他卡上当首付,本来都谈好下周过户,结果银行审贷的时候查到这笔资金来源,直接打回来了。房东说他违约,定金十万要全额没收,他现在到处找人问能不能通融,哪有什么通融。
别信中介那句“包装一下就查不出来”
说实话,我这段时间跑线下,见过太多打消费贷主意的人。首付差个十万八万,不想张嘴找亲戚借,就听中介忽悠,说“消费贷套出来没事,银行查不到”“我帮你走个流水,保证没人发现”。
真的是把你往坑里带。
现在不管是国有行还是股份行,审房贷的时候查首付来源细到离谱。半年内的进账,只要是来自消费贷、信用卡分期,哪怕你转了好几个个人账户,都能顺着资金流向挖出来。不信你去问任何一个帮你办房贷的信贷经理,他们最近半年拒过多少这种单。
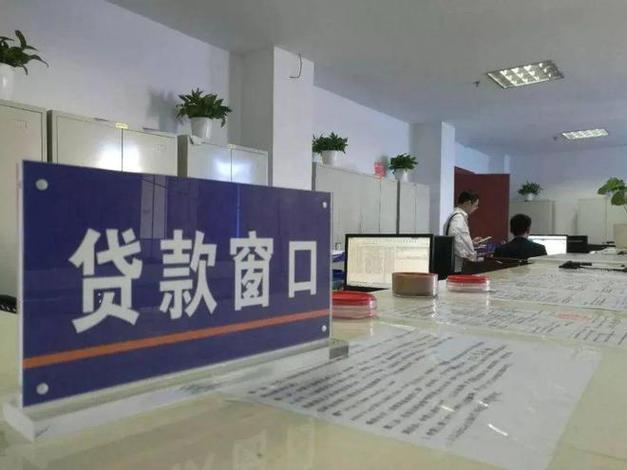 南京房产交易大厅贷款咨询窗口
很多人抱着侥幸,说我身边朋友这么干都没事。那是还没到算账的时候。
先讲最直接的,对普通人的影响
最轻的结果,就是你贷款批不下来,买不了房,定金打水漂。像开头那个南京小伙子,十万定金,够普通家庭存两三年了,哪能不心疼。
再坏一点,就算你蒙混过关过了审,放了贷,拿到了房产证。只要银行贷后抽查发现你违规把消费贷挪去买房,有权要求你一次性提前还清全部房贷。
你想想,你连十几万首付都拿不出来,突然让你一下子把一两百万全还上,你拿得出来吗?
拿不出来?房子走法拍。法拍价一般比市场价低一成多,你前期花的首付、税费、装修钱全打水漂,最后征信还留一笔失信记录,以后你连出门坐高铁都受限制。
还有更隐蔽的。只要你违规使用信贷的记录上了征信,未来五到十年,你再办任何贷款、信用卡,银行都不敢批你。你想换房想再贷款?门都没有。
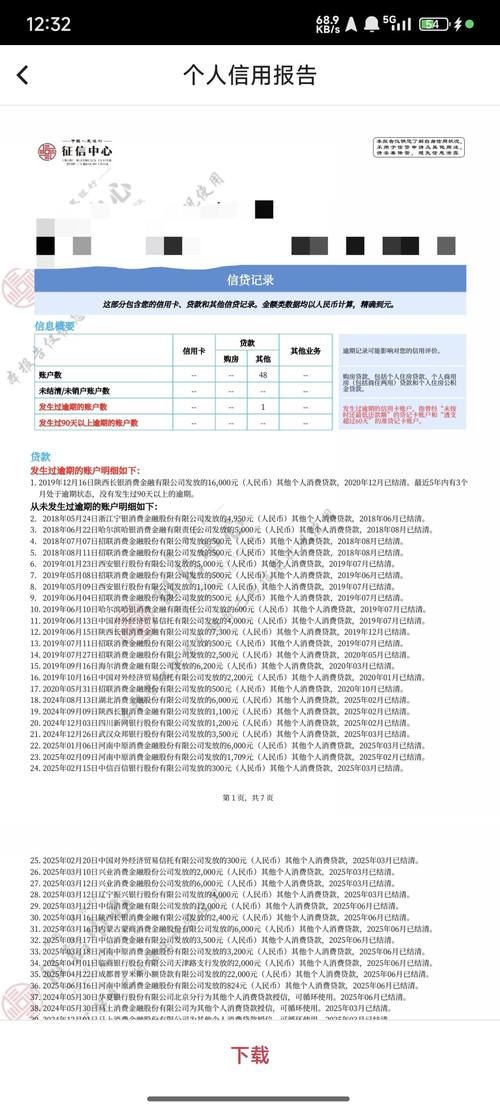 个人征信报告消费贷违规标注页
说实话,这不是吓你,我去年就听过周边有个业主,买了房三年了,银行抽贷查到他当初首付用了十万消费贷,最后不得不把房子卖了还债,亏了几十万还落得一身腥。
以当地最新政策为准,现在长三角多数城市对首付资金来源查的都很紧,别碰运气。
再往远了说,对整个市场的隐性影响
 再往远了说,对整个市场的隐性影响
很多人觉得,我自己贷我的,关市场什么事?
其实不是。本来首付比例就是给楼市杠杆上的安全阀,你有多少能力办多少事,你拿本来不能用来买房的消费贷加杠杆,相当于把杠杆加到了远超你能力承受的程度。
一堆人这么干,短期把需求拉起来,房价往上抬,最后真正没钱的刚需,连本来能买得起的房子都买不起了。等于违规的人抬了价,让老老实实凑首付的人接盘。
监管年年查,不是故意卡普通人买房,是怕太多人加了超出承受能力的杠杆,最后一旦市场波动,断供的断供,法拍的法拍,最后受伤的还是咱们普通买房人。
不过话说回来,真要是首付差个十万八万,就没别的办法了?
找双方父母匀一点,找要好的亲戚朋友挪一下,哪怕给别人付点利息,都比碰违规的消费贷强。大不了买个小一点的,偏一点的,先安身,总比把后半辈子的征信搭进去强。
换作是你,首付差一点,你会选碰消费贷还是再等等?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:拿消费贷凑首付?聊聊消费贷流入楼市后果
文章链接:https://www.lfdjt.com/p/dichan/a/5499.html