2026-10-02 00:14:08
作者:
地产
上周陪远房表弟去南京河西的银行办房贷预审,大热天的,出门急没带伞。走到银行汗透了半件T恤,结果还是卡壳了。就因为共同还款人的资质不对,差点白跑一趟。
现在南京买房,刚工作没几年的年轻人,月供抵得上小半个工资,找家里人帮忙当共同还款人是常事。但十个里面有八个,事前都没搞懂要求,踩坑的真不少。
不是随便拉个人就能当共同还款人
首先银行第一个卡的,就是还款能力。说实话,银行不是做慈善,你拉一个没工作没收入的亲戚进来,人家凭什么给你过审?
基本要求都大同小异:得有稳定收入,能打出流水,征信没有大问题,年龄也得符合要求。大部分银行要求共同还款人年龄不超过60周岁,少数放松到65,具体以当地最新政策为准。
亲属范围也卡得严,绝大多数银行只认直系亲属,要么配偶,要么父母子女,少数能接受亲兄弟姐妹,什么叔伯姑舅、远房亲戚,基本没戏。
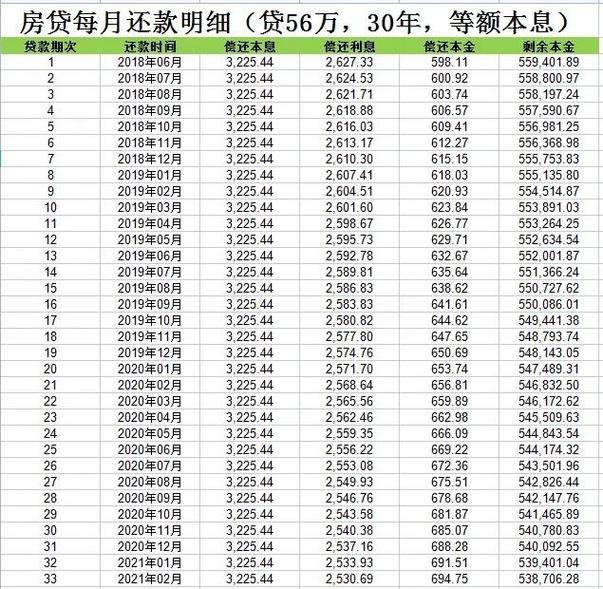 南京商业银行房贷共同还款人要求公示
几个隐形坑,大多人都没提前想到
第一个坑就是征信。你自己征信干净没用,共同还款人征信有问题,一样直接拒。
我表弟那次就是,找他爸当共同还款人,他爸前年给朋友担保,对方忘了还款,连累他爸征信上多了一条逾期记录,折腾了两天开非恶意逾期证明才搞定,差点耽误了网签。
第二个坑是负债叠加。共同还款人自己本身有贷款没还完,银行会把这笔负债一起算进总负债里,要是两个人加起来的收入,还覆盖不了要求的两倍月供,照样过不了。很多人没想到这点,以为只要自己这边收入够了就行,差就差在这儿。
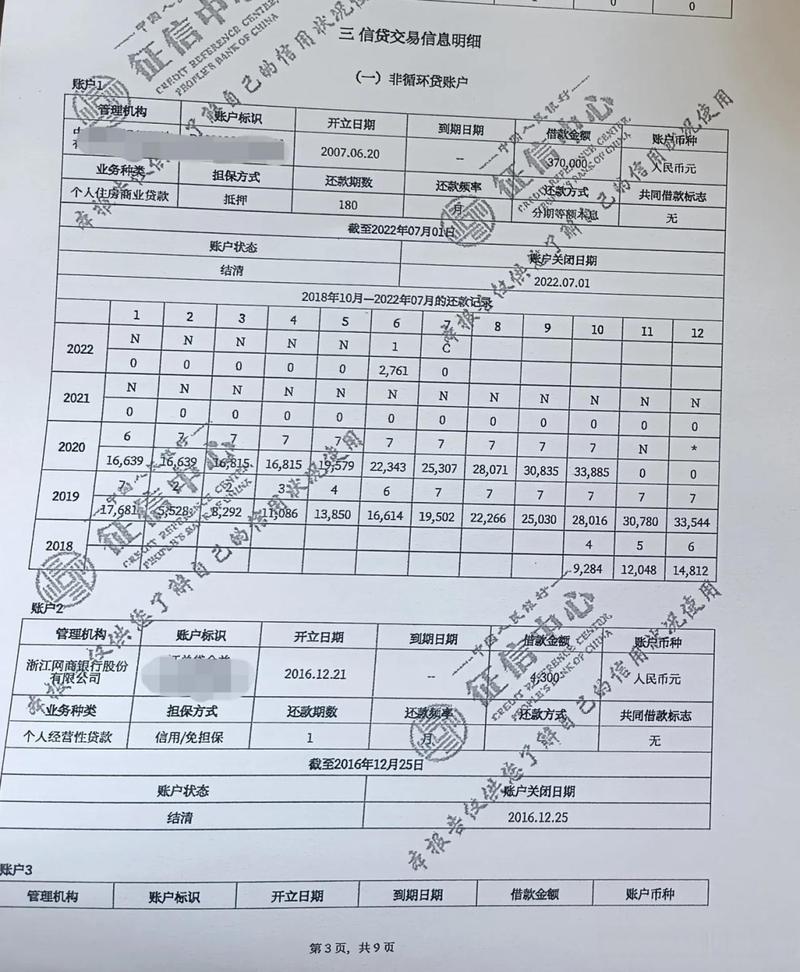 个人征信报告逾期标记示例图
还有,退休老人当共同还款人,不是说有养老金就一定行。大部分银行要求养老金流水达标,年龄也不能超线,别以为老人手里有存款就符合要求,提前问清楚。
没领证的对象能不能当?有的银行可以,有的必须要结婚证,别自己想当然,提前打个银行电话问一句,花不了两分钟。
当了共同还款人,到底会影响什么
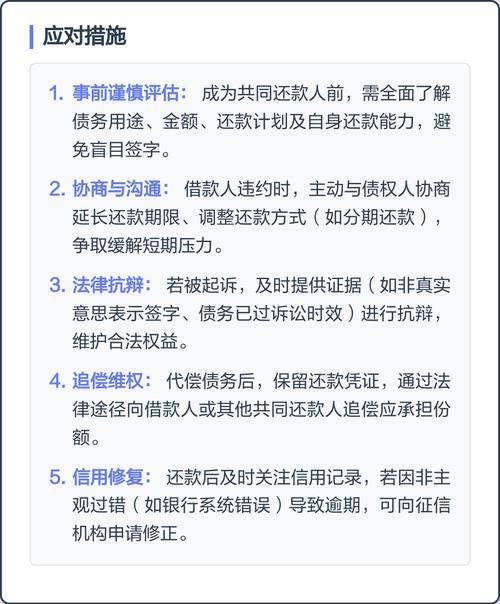 当了共同还款人,到底会影响什么
很多人只关心能不能过审,从来不问对共同还款人有什么影响,这才是最容易出问题的地方。
首先,贷款记录会上共同还款人的征信,如果对方自己还要买房,那就算二套,首付比例和贷款利率都会往上走,之前接触过一对夫妻,男方爸妈给当共同还款人买了首套,后来爸妈想换房,直接多付了几十万首付,后悔都来不及。
还有,责任跑不掉。要是你后续断供,银行直接找共同还款人追偿,这个是连带责任,躲不掉的。
最多人搞混的一点:当了共同还款人,不等于拥有房子的产权。产权只看房产证上登记的名字,和你有没有一起还钱没关系。不少没领证的小情侣,一方出钱当共同还款人,最后分手扯不清,就是栽在这个误区里。
不过话说回来,只要你打算正常还款,也不用过度焦虑,大部分时候找父母当共同还款人都是合规安全的。
现在南京房贷审核比以前严多了,各家银行的要求也略有差异,你准备办贷款之前,拉上你找好的共同还款人,先去打两份征信,算一遍收入负债比,别等排了几天队到你了,才说资质不对,来回折腾不说,耽误了过户时间,得不偿失。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房办贷款,得先搞懂共同还款人条件
文章链接:https://www.lfdjt.com/p/dichan/a/5462.html