2026-10-01 23:16:55
作者:
地产
上个月陪远房表哥跑南京房贷审批,前前后后折腾三趟才过。
拿到征信报告那天,表哥脸都绿了。
五年前读大学时候办的校园信用卡,忘了销户,欠了八块钱年费,逾期了一个月。就这八块钱,差点让他上百万的买房计划黄了。
不是只有逾期才会影响房贷审批
很多人买房前只查自己有没有逾期记录,觉得没欠钱不还就万事大吉。
错得离谱。
就说征信查询次数,最近半年硬查询超过六次,绝大多数银行都会直接把你的申请打回来。什么叫硬查询?就是你申请信用卡、点网贷测额度、办贷款,银行机构查你征信留下的记录,查一次记一次。你没事点两下某呗提额,又点一下某团借钱看能借多少,这都算。
银行看到这么多查询记录,只会觉得你最近急缺用钱,现金流快绷不住了,不敢给你放房贷。
还有人征信上一堆小额授信,比如七八张信用卡,总额度占了收入一大半,或者还有好几笔没结清的消费贷,银行也会犹豫——你欠这么多钱,月供还能还得上?
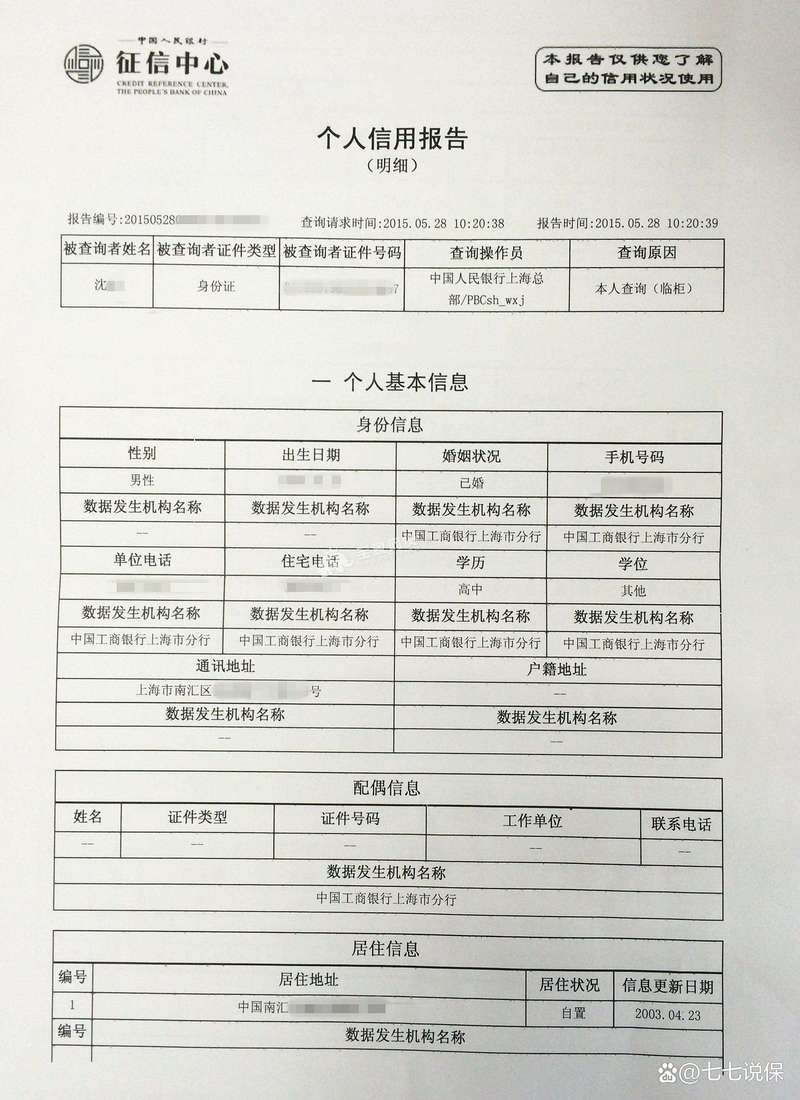 个人征信报告查询次数记录页
轻微征信污点真的贷不了房贷吗
好多人一看到征信上有个1次逾期,直接慌得睡不着,觉得自己买房肯定凉了。
其实真不是。
银行的红线,说穿了就是连三累六——连续三个月逾期不还,累计六次逾期,碰到这个情况,绝大多数银行都不会接。
要是只是一次两次,逾期金额小,时间短,其实还有转圜的余地。就像我表哥那次,八块钱逾期一个月,找发卡银行开了一张非恶意逾期证明,最后还是批了贷款,只是利率比原来谈的上浮了五个基点,总利息多掏了小几万,买个教训而已。
不过话说回来,不同银行尺度不一样,有的银行对一年前的逾期就基本不看了,有的会卡得很紧,具体以当地最新政策为准。
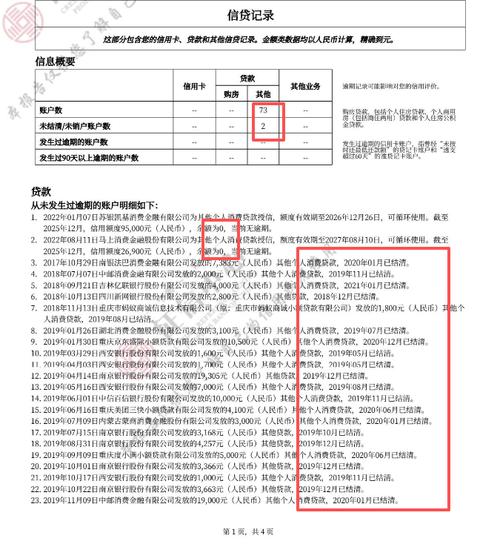 南京房贷申请征信审核签字现场
买房前提前打理征信才是正事
 买房前提前打理征信才是正事
说实话,真打算买房,提前半年就要把征信打理好,别临到头才着急。
别乱点任何需要查征信的额度申请。别为了凑首付借一堆小额消费贷,要是借了,最好提前三个月结清,留好结清证明。
提前打一份纸质征信看看。去哪里打?当地人民银行网点,或者很多银行自助终端就能打,花不了什么时间。要是看到有莫名其妙的逾期,或者不是你自己办的贷款,赶紧提异议申诉,一般十来天就能处理完。
还有个很多人搞错的误区:征信出了一次逾期,立马把卡销了想抹去记录。错。销了卡,这个不良记录会一直留在征信上,反而你继续正常用卡,按时还款,两年之后好的记录就把旧的不良记录覆盖掉了。
很多人觉得征信这东西玄乎,其实银行逻辑很简单,就是看你这个人讲不讲信用,有没有稳定的还款能力。你征信干干净净,还款记录一直好,银行抢着给你批贷款,利率还给你优惠。
明天就要交购房定金的,今晚抽十分钟,查查自己的征信报告。
别等审批被卡,才追悔莫及。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:跑了三趟南京房贷审批,才懂征信对房贷的影响藏这么多细节
文章链接:https://www.lfdjt.com/p/dichan/a/5450.html