 大讲堂
售楼处里最常见的那通电话
去年秋天,河西一个楼盘,下午四点多。一对小夫妻算完月供,脸色就不对了。男孩月收入一万一,月供要六千二。银行那边卡得死——月供不能超过月收入的一半。女孩还没转正,流水薄得像张纸。
销售顾问在旁边说了句:要不让父母做共同还款人?
男孩当场掏出手机,打给他妈。
电话那头沉默了两秒,问的第一句话不是行不行,是——那房子以后算谁的?
你看,问题就在这儿。很多人以为共同还款人是道加法题,多一个人签字,多一份收入,贷款就下来了。其实它是道选择题。选谁、怎么选、后面怎么收场,每一步都有讲究。

共同还款人、共同借款人、共有人,压根不是一回事
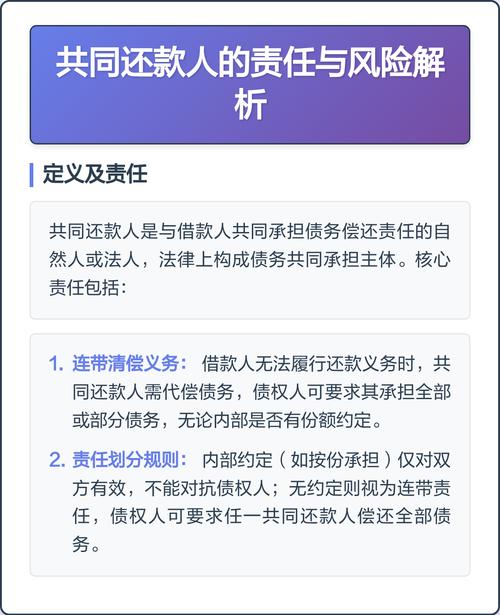
这三个词,我见过的客户里,十个有八个混着用。
先说共同借款人。这个身份意味着他跟你一起跟银行签借款合同,一起欠这笔钱,法律上是并列的债务人。房子断供,银行可以找他,也可以找你,谁账上有钱先扣谁。
共同还款人呢,通常是主贷人的补充。主贷人自己资质不够,拉一个收入稳定的人进来,帮银行把风险摊薄。合同上会写清楚,他对这笔贷款承担连带还款责任。有的银行签的是共同还款承诺书,有的直接列为共同借款人。形式上差一点,责任差不太多。这件事必须问清楚,白纸黑字的那种清楚。
共有人是产权层面的事。房产证上有没有他的名字。这才是真正跟房子本身挂钩的身份。
所以经常出现一种局面:父母做了共同还款人,出了首付,还着月供,最后房产证上没名字。老人心里不踏实,小两口也尴尬。这怨不着银行,是当初没谈开。
银行到底在看什么
收入。排第一位的。大多数银行要求月供不超过家庭月收入的50%,部分银行能放到55%、60%,看你的征信和职业稳定性。以当地最新政策为准,各城市各支行尺度真不一样,同一家银行换个网点,结果都可能变。
征信。共同还款人自己不能有当前逾期,近两年不能连三累六,网贷记录不能太花。有人平时用各种消费贷,觉得按时还就没事。银行看的不是还不还,是你有没有在到处借钱。
年龄。一般要求18到65周岁之间,贷款期限加年龄不能超过某个上限。退休人员能不能做?能,看退休金流水。有些银行认,有些不认,得一家家问。
关系。直系亲属最好办,父母、配偶、子女,基本没障碍。兄弟姐妹、男女朋友,麻烦得多。有些银行压根不接受非直系亲属。没领证的情侣想一起买房一起贷款,多数情况下是走不通的。这是很现实的坎。
几个容易踩的坑

坑一,以为加了共同还款人,就能顺理成章加名字。
不是。贷款批下来之后,加产权人要走赠与或者买卖流程,得重新交税,还得银行点头。有人图省事,说先这样吧以后再说。以后往往是好几年以后,房价涨了、税高了、人也可能不在了。
坑二,没想过它会占掉对方的名额。
共同还款人这笔贷款会上他的征信。以后他自己买房,这笔月供要算进他的负债里,首付比例、贷款资格都可能受影响。我见过一个姐姐,帮弟弟做了共同还款人,三年后自己结婚买房,被银行要求先证明还款能力或者把弟弟那笔结清,来回跑了两个月。
坑三,只想着怎么批下来,没想过怎么散开。
婚变、意外、收入锐减……这些词不太吉利,但做贷款的时候真该想一遍。主贷人和共同还款人之间,最好有个私下约定,写清楚各自出多少、房子权益怎么分。不用非得公证,微信聊天记录留好,也比什么都没有强。
给要办这件事的人几句实在话

提前半年开始养流水。工资走卡,别取现,别今天进明天出。收入证明上的数字,最好跟流水对得上,差太多会被打回来。
办贷款前三个月,别点网贷、别申请信用卡、别换工作。银行看的是稳定性。
多问几家银行。真的,同一个楼盘,三家银行给出的方案可能差一个点的利率,或者差一个共同还款人到底认不认。这不叫货比三家,这叫别偷懒。
最后——如果拉的是父母,坐下来把产权的事说清楚。哪怕只是饭桌上说一句,妈,这房子有您一份。很多家庭矛盾不是钱的事,是那句话一直没出口。
你现在是准备做共同还款人,还是准备拉一个人进来?先想清楚哪个位置更适合自己,再去签那个字。
作者|地产
排版|地产
审核|安然