 大讲堂
上周,朋友老张看中一套二手房,兴冲冲跑去公积金中心,结果被告知只能贷40万。他一脸懵:我账户里明明有8万,不是说能贷15倍吗?
我问他:你每个月交多少?交了几年?他说每个月自己加公司一共交2000,交了5年。我帮他粗算了一下,发现他忽略了两个关键因素——月缴存额和还款能力。这俩东西,比账户余额更能决定你能借多少钱。
账户余额只是起点,不是终点

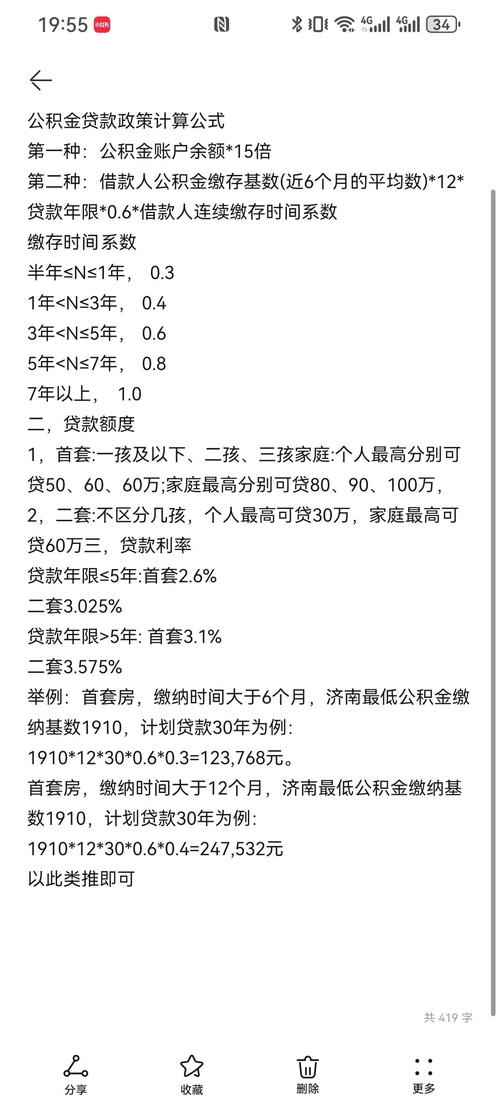
很多人以为,公积金贷款额度就是账户余额乘以一个倍数。比如余额5万,乘以15,能贷75万。这个算法对,但不全对。
大多数城市确实有个“余额倍数”规则,通常是10到20倍不等。但注意,这只是其中一个条件。最终额度要取几个计算结果中的最小值。
哪几个?
第一,账户余额×倍数。这个简单,你账户里有多少钱,自己查。但有些城市会规定,如果余额不足一定金额,按最低额度算,或者直接不给贷。
第二,月缴存额和缴存比例。公积金中心会看你的月缴存额,然后根据一个公式反推你的还款能力。比如,有的地方规定,月还款额不能超过月缴存额的50%或60%。你每个月交2000,那每月最多还1000?那贷不了多少。
第三,最高限额。每个城市都有天花板,比如个人最高50万,夫妻最高80万。以当地最新政策为准。
第四,房价和首付比例。比如房子200万,首付三成,你最多贷140万。但公积金可能只给你80万,剩下的只能商贷。
所以,你的额度是这几项里最小的那个。
月缴存额藏着你的“隐形工资”
老张每个月交2000,其中个人1000,公司1000。他的缴存基数是1000除以缴存比例。假设比例是10%,那基数就是1万。这个基数,才是公积金中心眼里的“月收入”。
然后,他们会算你的月还款能力。公式大概是:月还款额 ≤ 缴存基数 × 还款能力系数 – 现有负债月供。系数通常在0.4到0.6之间。
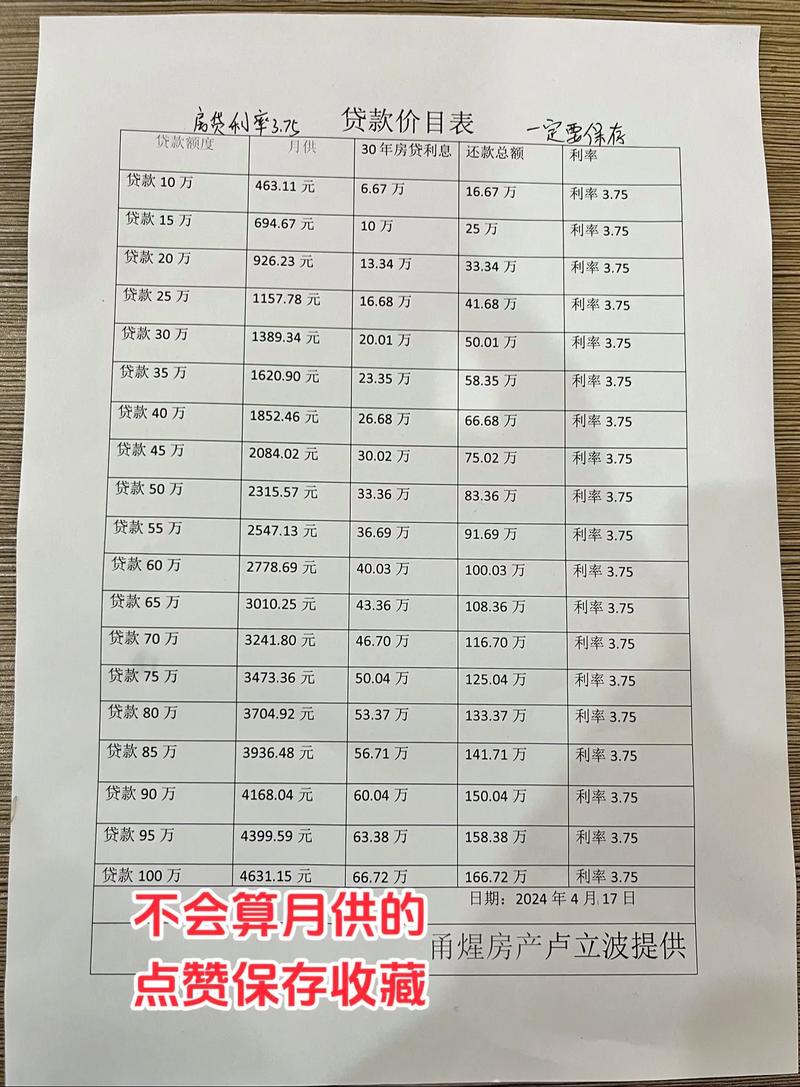
老张基数1万,系数0.5,那每月最多还5000。如果他没别的贷款,贷30年,利率3.1%,大概能贷110万左右。但他账户余额只有8万,乘以15倍是120万。所以余额不是瓶颈。
问题来了,为什么他只能贷40万?因为他还有一笔车贷,每月还3000。5000减3000,只剩2000。2000的月供,贷30年,只能贷40多万。你看,现有负债才是隐形杀手。
那些容易被忽略的细节

除了上面这些,还有几个坑。
一个是缴存时间。很多地方要求连续缴存6个月或12个月才能申请。断缴了?重新算。补缴?不一定认。
另一个是年龄和退休时间。贷款期限不能超过你退休后5年。比如你55岁,女工人50退休,那就贷不了几年。期限短,月供高,额度反而可能被压低。
还有房屋性质。买商品房、二手房、经济适用房,额度计算方式可能不同。二手房还要考虑评估价,不是成交价。
我见过一对小夫妻,想买老破小,公积金只给贷20年,因为房龄太老。月供一下子飙上去,额度就下来了。
怎么知道自己到底能贷多少?
最靠谱的办法,不是网上搜,也不是问中介。直接去当地公积金中心官网,找“贷款计算器”,或者打12329热线。输入你的缴存基数、余额、年龄、房价、首付,它会给你一个参考额度。
但注意,计算器只是参考。最终额度要等面签时,银行和公积金中心根据你的征信、收入证明、负债情况综合审批。
所以,别听人说“公积金能贷多少多少”。每个人的情况不一样。你朋友能贷80万,你可能只能贷30万。这不奇怪。
对了,如果你已婚,夫妻共同申请,额度通常更高。但两个人的负债也会合并计算。如果一方征信花了,可能拖后腿。
最后提醒一句:先查额度,再签购房合同。 别像我另一个朋友,合同签了,定金交了,才发现公积金贷不够,商贷利率又高,硬生生多掏十几万利息。那滋味,真不好受。
你身边有没有人因为算错公积金贷款额度而吃亏的?欢迎留言聊聊。
作者|地产
排版|地产
审核|阿辰