上周陪96年的小周去办房贷,她攥着刚取的征信报告,站在银行柜台前盯着屏幕上的两个选项,愣了快二十分钟。
柜员敲了敲键盘催:“到底选哪个?后面还有人排队。”
她转头冲我挤眼睛:“你上次说帮我参考的,快说哪个划算?”
我当时差点笑出声。这问题哪有什么标准答案啊。
先把两个选项拆成大白话
别扯那些带公式的定义。
等额本息,就是每个月往银行打的钱数,一分不多一分不少,固定得像你每个月交的物业费。刚开始还的钱里,大头是利息,本金占比很小,越往后还,本金的比例才慢慢涨上来。
具体数值以当地银行最新执行的LPR加点核算为准。
等额本金呢,是每个月还的本金数固定,利息跟着你欠的本金逐月减少。所以头一个月的还款额是最高的,之后每个月会少个几十到几百块不等,越还越轻松。

很多人第一次听会觉得,哦,那越还越少的那个,肯定更省钱啊?
别急着下结论。
总利息差多少?真不是谁更“坑”的问题
我之前见过有人算完30年的总利息,拍着大腿说等额本金能少还十几万,当场就选了。
结果呢?
头三年每个月的月供比等额本息多掏四千多。他在互联网公司做运营,刚换的工作试用期还没过,每个月工资到账先转走大半到房贷卡里,连楼下便利店的饭团都要挑临期的买。
哦对,他后来跟我吐槽,说当初为了省那点利息,连给女朋友买个生日蛋糕都要纠结半个月。
你说他选的不对吗?也不是。只是他没算过,要是你计划5到10年就提前结清贷款,两种还款方式的总利息差往往不到总贷款额的2%。
真的,很多人以为等额本金是“聪明人”的选择,其实本质是你愿意在头几年多掏点钱,换后面的轻松,还有总利息的减少。
没有哪个是错的,只是适配的人不一样。
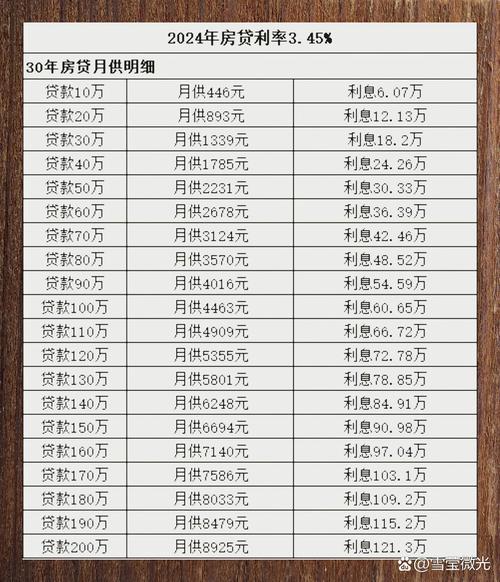
选之前先问自己三个实在问题
别听售楼处的销售瞎忽悠,也别刷两条短视频就觉得自己懂了。
你先算笔最实在的账。
未来3年的收入,稳不稳?
要是你刚打算裸辞创业,或者准备生二胎休产假,甚至可能要换城市工作,那真别硬选前期月供高的选项。每个月固定的支出,才是最磨人的。
再摸摸你手里的余钱。
除了首付和税费,有没有留够至少6个月的备用金?
别把所有钱都砸进首付里,手里一点活钱都不留。真遇到个急事,连刷信用卡的余地都没有。
最后想想,你有没有提前还款的打算?
要是你本来就打算等个五六年手头宽裕了,就把剩下的贷款全还了,那真没必要为了那点总利息差,硬扛头几年的高月供。
我之前有个做插画的客户,收入波动特别大,有时候接个商单能赚十几万,有时候大半年没活干。他特意选了等额本息,就是因为每个月要还的数固定,他好提前把每个月的房贷钱单独存进一张卡里,不会到了还款日凑不出来。
对吧?适合自己的,才是对的。
说真的,我见过太多人,为了省那几万块利息,把自己的日子过的连杯奶茶都不敢点,图啥啊?
今天去银行办贷款前,先把你近6个月扣完社保公积金的到手收入算一遍,再减去你每个月固定的吃饭、交通、养娃的开销,剩下的数,就是你能承受的月供上限。
对着这个数选,别硬撑。
作者|地产
排版|地产
审核|安然