去年冬天的一个凌晨,我家蓝猫蹲在猫砂盆里,吭哧吭哧半小时,连根尿线都没出来。
我摸它肚子硬得像块小石头,魂都吓飞了,裹上衣服抓去急诊。
导尿、挂水、住院一周,结账的时候屏幕跳出来七千二。
刚交完季度房租,我银行卡里余额不到一千。刷信用卡输密码的时候,指尖全是凉的。
那之前我还跟朋友吐槽,宠物保险都是智商税,骗我们养宠人钱的。
那天之后我啪啪打脸,回去就认认真真做了功课,踩了一次小坑之后,终于摸清楚这里头的门道。
别被“看病全赔”的广告忽悠,这些坑我先帮你踩过了
很多人点进去买,第一眼就被“最高赔付百万”“看病全报”吸引,付钱才发现根本不是那么回事。
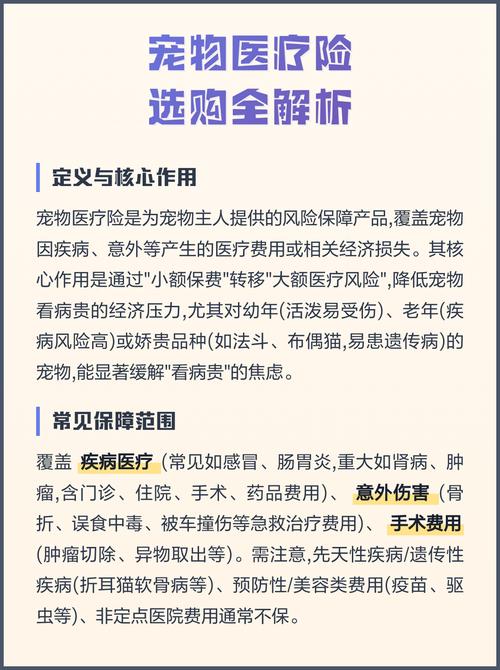
我之前帮我妈看她给她家泰迪买的那款,每月三十块,看着便宜,结果所有疾病都有15%的绝对免赔,还只报销医保范围内的用药,真要得了传腹,进口441根本不在报销目录里,赔不了几块钱。
还有最容易踩的坑,既往症一律不赔。
什么意思?就是你买保险之前就已经查出来的病,买了之后再治,人家一分钱不赔。很多人不知道,等毛孩子生病了才想着买保险,最后赔不到,就说保险是骗人的,其实是自己没搞懂规则。
还有些不合理的条款,比如一定要去指定医院看病才给赔,我家楼下开了五年的社区宠物医院,医生都认识我家猫了,非要我开车四十分钟去他们指定的连锁医院,油费都比报销的钱贵,这不是折腾人吗。
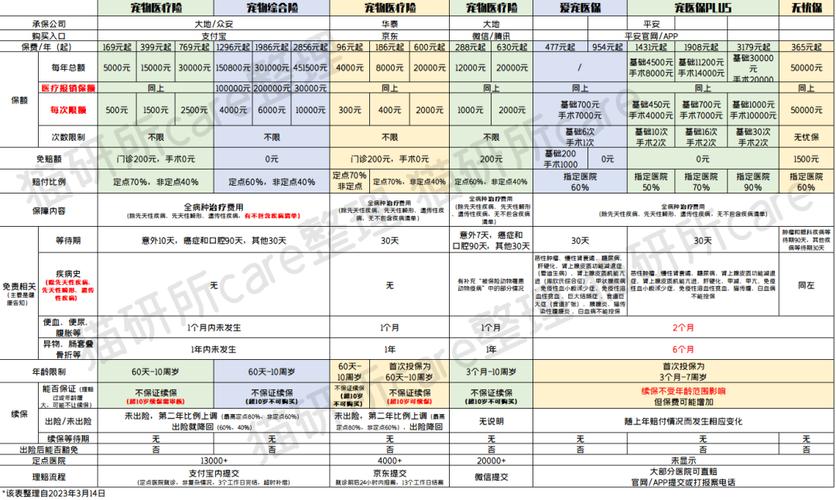
普通养宠人挑宠物保险,只需要盯准这几个核心点
说实话,我们不需要什么花里胡哨的附加服务,什么免费体检、送零食,都是吸引你交钱的噱头,没用。
第一个,先看免赔额和赔付比例。
我个人偏向固定绝对免赔额(比如每次免赔100元),比起那种0免赔但赔付比例只有50%的,真出事的时候赔的钱反而更多。赔付比例一定要看清楚,是不是大部分常用疾病都能达到这个比例,别被意外医疗的高比例骗了,我们最怕的其实是慢性病、重疾,那些的赔付比例才是关键。
第二个,看要不要加第三者责任险。
如果你养的是出门遛弯的狗,或者特别爱拆家乱跑的猫,一定要选带这个的。万一出门没牵住咬了人,或者跑邻居家把人家几万的沙发抓坏了,这个能帮你兜着,真出事能省一大笔。
第三个,能不能自选医院?
只要不是那种黑诊所,正规注册的宠物医院都能赔的,才是真的方便。别选绑死指定医院的,太折腾。
哦对,还有保费,一年下来三百到五百就够了,没必要买上千的,我们就是买个保障,不是投资。
理赔的时候,这些没人说的细节要记牢
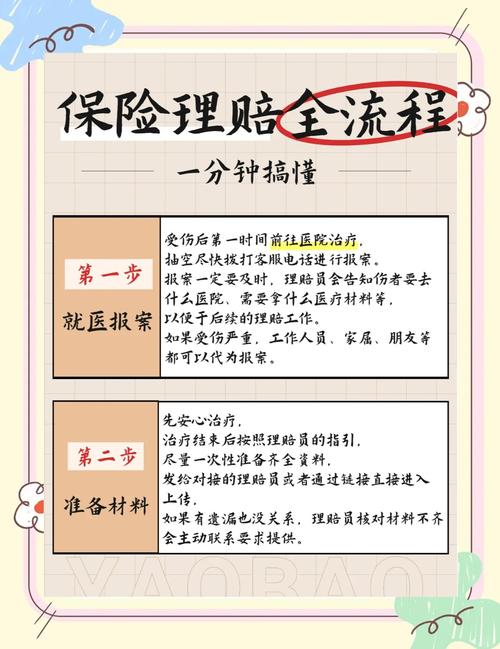
我第一次理赔的时候,因为缺了一张处方,跑了两趟医院补材料,折腾了快一周才拿到钱,这些细节没人提前说,只能自己踩坑。
首先,刚开始看病别上来就说你有保险。
我身边有朋友遇过,医院知道你有保险,就给你开一堆没必要的高端检查,本来几百块能搞定的,给你抬到几千,其实最后报销完你自己花的也更多,没必要。正常看病,看完留好所有材料就行。
然后,所有材料都要留好:诊断证明、收费票据、处方、检查报告,一样都别丢,少一样都理赔不了。
还有,小病千万别随便理赔。
很多保险产品,你今年理赔过,第二年保费直接涨三分之一甚至一半,本来一次小病花了两百,报了一百,第二年多交一两百,得不偿失。我们买保险,本来就是防那种上万的大病,几千块都拿不出来的那种情况,小问题自己扛了就行。
不过话说回来,也不是所有人都需要买宠物保险对吧。
如果你手头随时能拿出来三五万给毛孩子看病,完全不需要买,这个本来就是给我们这种普通打工族做风险兜底的。我一个月才赚几千块,真要掏七八万给猫治肿瘤,我掏不出来,买个一年三百多的保险,至少真出事的时候,我不用对着缴费单哭,不用纠结救还是不救。
养毛孩子不就是这样吗,我们给它一口饭吃,它陪我们好几年,我们能做的,就是提前给自己留好后路,别到真出事的时候,连选的余地都没有。
作者|宠物
排版|宠物
审核|小北