那段时间蹲在医院走廊刷宠物保险攻略,踩过坑也问过圈内朋友,才知道原来绝大多数人对这东西的理解,全错。
别听推销瞎忽悠,先避开这些新手误区
很多人第一反应是,我家宠物身体好,买保险就是浪费钱。
这话不对。
意外和毛病,哪一个先到你真说不准。猫传腹、尿闭、狗急性胰腺炎,随便一个进院就是大几千,普通养宠家庭真扛不住。
还有人觉得,越贵的保险越好,一年上千块肯定赔得多。
真不是。我见过不少朋友买的高价保险,免责条款里藏了一堆不赔的项目,常见的牙齿问题、皮肤病、甚至尿路结石都在免责里,等于花钱买了一张废纸。
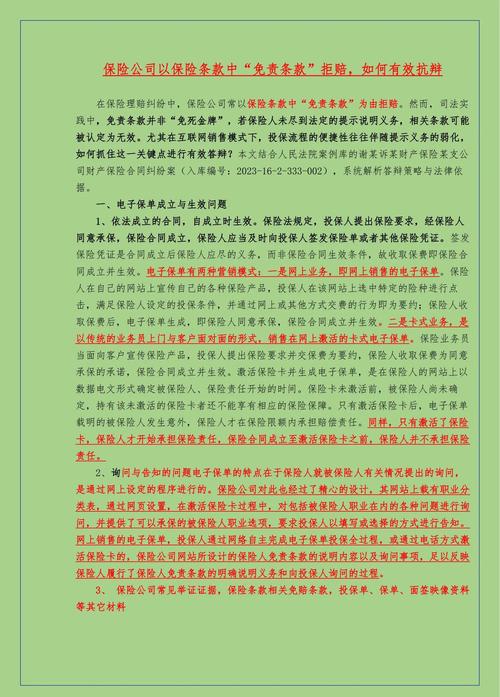
哦对了,还有一个90%的人都会踩的坑:买前不看承保医院范围。
你家楼下开了五年的老诊所,你信得过天天去,结果买完保险才发现,这家医院根本不在保险公司的合作名单里,想理赔门都没有,换医院又不放心,进退两难。
还有,别想着给已经生病的宠物投保骗保,保险公司核保比你想的严,只要医院有过记录,直接拒赔,保费也白扔。
挑宠物保险,核心就盯这几个地方
说实话,我现在帮朋友挑保险,根本不看那些花里胡哨的宣传,就看四个点,记下来就行。
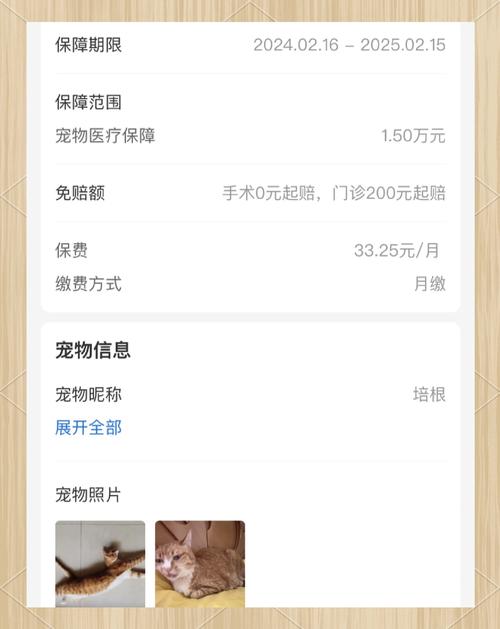
第一,免赔额和报销比例的搭配。别光盯着80%、90%的高报销比例走,很多高比例的保险,单次免赔额就有大几百甚至上千,你家宠物看个病花了一千二,赔你一百多,和没赔有区别吗?反而是很多报销比例60%、免赔额100-200的,对付日常小病更实用,绝大多数日常看病都能搭上赔付。
第二,看等待期长短。等待期就是买完之后,要过了这个时间生病才赔,一般大病等待期是30天到90天不等,能选短的就别选长的,别买完没几天宠物生病,正好卡在等待期里,一分钱不赔,找谁说理去。
第三,要不要选含门诊的?这个看你家宠物情况。如果是年龄小、免疫力差,经常跑医院看软便皮肤病的,选含门诊的不亏。如果是壮得像牛,一年到头不去医院一次的,只买大病医疗险就行,一年两三百块,兜住底就够。
第四,别信销售说的“什么都保”,几乎所有宠物保险都不保先天性和遗传病,这是行规,提前说清楚,别事后闹心。
理赔也有讲究,别等材料错了才着急
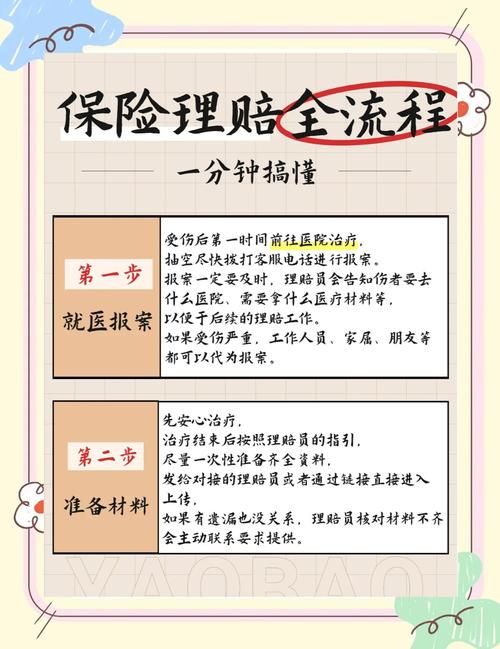
我第一次帮朋友处理理赔,就是因为材料不对来回跑了三趟,太折腾了,这些细节记好。
首先,去医院第一件事,报对宠物的信息:品种、年龄,和你投保的时候填的一定要一致,别图省事随便说,保险公司核赔的时候会卡这个,错了就得回去补开病例,耽误时间。
然后,所有材料都留好:缴费发票、病例本、医生开的处方、检查报告,一样都别丢,拍照片的时候把所有文字拍清楚,别糊成一片,不然又得重拍。
如果是异地看病,或者去了非指定医院,一定要提前给保险公司打电话报备,别看完病才说,人家直接拒赔你没处说理。
不过话说回来,现在很多保险公司都支持直赔了,就是你去合作医院,只需要付自己要出的那部分,保险公司直接和医院结账,不用你先垫钱再等理赔,这种就方便很多,买的时候可以优先选支持直赔的。
最后说点掏心窝子的。我一开始也觉得宠物保险是智商税,直到我家猫第二次尿闭住院,那时候已经买了保险,最后八千多的费用报了四千多,直接省了一半,我才知道这钱没白花。
它不是让你占便宜的东西,就是给你留个兜底的底气。不用在医生问“做不做手术”的时候,因为钱纠结到哭。
养宠哪有没意外的,给自己留个后路,没毛病。
作者|宠物
排版|宠物
审核|小准