 大讲堂

机器在那儿,医生不用
中国的腔镜手术机器人装机量,这几年涨得不慢。但你去翻一翻某些三甲医院的手术排班表,会发现一个别扭的现象:机器在,医生用得不多。
不是不会用。
是算了账。
一台机器人辅助的腹腔镜前列腺癌根治术,比纯腹腔镜贵出多少?不同省份、不同医院差别很大,从几千到几万都有。这还没算设备折旧——一套主流的进口腔镜机器人系统,采购价长期在千万级别。再加上机械臂这类按次计费的耗材,一台手术的成本结构,和传统腹腔镜完全不是一个逻辑。
机械臂从来不是门槛,闭环才是
很多人对手术机器人的第一印象是:机器人在做手术。这个误解太深了。
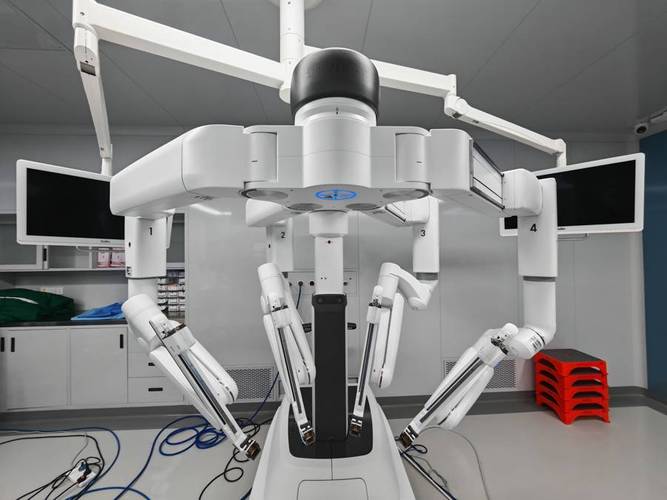
临床上绝大多数所谓手术机器人,属于主从遥控系统。医生坐在控制台前,看着三维放大的术野,手在操作柄上动,机械臂在病人肚子里复现这个动作。它的本质不是自动化,是动作翻译。人体工程学、震颤过滤、运动缩放、眼手协调重建——这些才是价值所在。
换句话说,它让一个手会抖、视野受限、站三个小时腰会酸的人,变成一个手不抖、视野放大十倍、坐着干活的人。
真正难的部分,藏在动作翻译之后。
机械臂末端的腕关节要模仿人手,得有多个自由度,还要在直径不到一厘米的通道里完成动作。钢丝绳传动、精密减速器、力感知——这几样东西决定了器械能不能做得细、用得久、手感对不对。力反馈的缺失,是当前主流系统最被外科医生吐槽的一点。缝合的时候手感全无,靠的全是视觉判断和组织经验。这不是小问题,它直接把一部分高难度操作挡在门外。
还有延时。本地手术的延时可以忽略,远程手术就不行。跨城市、跨省做远程手术,演示性质的案例一年比一年多,但要从演示走到常规,网络抖动、术中意外、责任划分,每一条都得有答案。
剪刀差的真相:装机量在涨,手术量没跟上
国内手术机器人的装机数据,公开口径不一,我不想在这里编一个漂亮的精确数字。大致印象是:进口主导的腔镜机器人在中国累计装机长期停留在几百台量级,年手术量在十万例上下。听着不少?
摊到单台,一个月也就几十例。而很多地区做得好的腹腔镜中心,一台常规腔镜手术的月台次是它的好几倍。
行内有个词,叫开机率。比装机量诚实得多。
开机率上不去,原因很杂。
一是学习曲线。一个成熟的腹腔镜医生转机器人,前期效率会掉。医院考核看台次、看周转,掉了就难受。
二是手术室占用时间。装机、摆位、对接、器械更换,一台手术前后多出二三十分钟,这是实打实的成本。
三是支付。医保怎么报、报多少,直接决定患者选不选。部分地区已经把机器人辅助手术纳入收费项目并给了加收空间,但各地差异大,跨省就医的患者感受最直接。
四是钱怎么分。耗材是大头,进口耗材长期占成本主体。医院在设备上投入了,还得持续在耗材上出血。这笔账,院长比医生算得清。

国产替代:真正的战场不在控制台

这两年国产腔镜机器人拿证的速度,肉眼可见地快了。控制台、主从臂、三维成像,这些过去被视作壁垒的部分,国内厂商基本都能做出来,有些做得还相当漂亮。
但替代的胜负手不在这儿。
第一是器械寿命和一致性。机械臂能不能撑够次数,反复灭菌之后精度衰减多少,批次之间差异大不大——这些是临床医生最敏感的地方,也是制造能力的硬骨头。
第二是临床数据。新系统要说服医生,光有参数不行,得有成规模的手术例数、并发症数据、长期随访。这是用时间换的,急不得。
第三是生态。培训体系、器械供应、维修响应、术式开发——医生习惯一旦养成,迁移成本极高。这也是为什么先发者在成熟市场里那么难被撼动。
责任、伦理,还有那只黑箱
一台机器人手术出了问题,谁负责?
医生、医院、厂商,三者之间的责任边界,目前在全球范围内都不算清晰。医生会说系统反馈有误,厂商会说操作超出了适应症。真出了事,往往是漫长的拉扯。
更值得注意的是数据。手术过程产生的影像、动作轨迹、力反馈信号,归谁所有?能不能用来训练模型?患者知情了吗?这些问题在法规上还处于追赶状态。
还有一层:当系统开始加入半自主功能——自动对位、缝合辅助、智能避障——责任认定会变得更微妙。机器建议了一个动作,医生采纳了,结果不理想。这算谁的决定?
未来三到五年,我会盯这几件事
一,看开机率,不看装机量。厂商的财报如果只讲装机台数,不讲手术例数,基本可以打个问号。真正健康的信号,是单台月手术量在往上走。
二,单孔和柔性会从概念走到临床。经自然腔道、单孔入路,方向的价值在于创伤更小、恢复更快。技术难度高,但赛道拥挤度低。
三,力反馈可能回归。第一代产品为了工程可行性放弃了它,下一代不会再放弃。有了手感,能做的事就完全不一样。
四,半自主先落地,全自主还很远。缝合辅助、自动暴露这类有限自主功能,最可能在未来几年进入临床。至于让机器人独立完成一台完整手术——那需要的不只是算法,还有一整套重新设计的监管框架。
五,支付政策是最大的变量。医保目录、收费项目、耗材集采,任何一项变动都会重新洗牌。国产厂商真正的机会,很可能不是技术追平的那一天,而是支付方愿意买单的那一天。
手术机器人这个故事,已经讲了二十多年。它不缺想象力,缺的是一件很朴素的事:让医生愿意天天开机,让患者愿意选它,让医院算得过来这笔账。
三件事都成了,才叫真正的产业化。
作者|fawen
排版|fawen
审核|小北