 大讲堂

开春炸锅的线下商户抗议
2026年刚过完春节,银联要求所有存量银行卡必须在年底前完成标记化改造,线下收单切量必须在一季度完成,时间卡得比开发商交楼还死。
一半以上的头部连锁商户,切换完第一个月就收到了新的手续费账单。某头部川味火锅连锁,全国1300多家直营门店,标记化切换后每个月刷卡手续费多付147万,差不多相当于每家店每个月多卖80桌精品毛肚才能覆盖这个成本。
没人说标记化不好。
盗刷确实少了。
骗子拿不到真实卡号,电信诈骗的碰瓷也少了很多。
但是钱呢?平白无故多出来的成本,为什么要商家扛?
原来的规则很简单:你刷银行卡,收单机构把卡号存在自己的系统里,对接商家,赚手续费分润,还能靠沉淀的用户数据做二次营销、精准推广,赚点额外的外快。
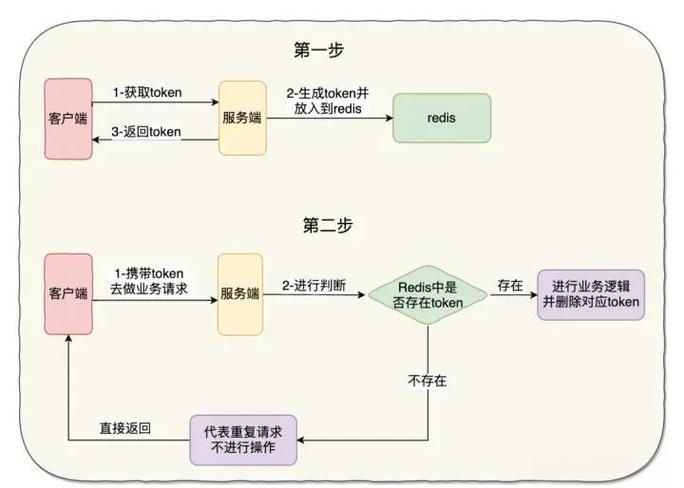
标记化把这个规则掀了。真实卡号被替换成一串随机生成的、乱码一样的token,除了发卡行没人能解码。你存着也没用,就是一串废码。
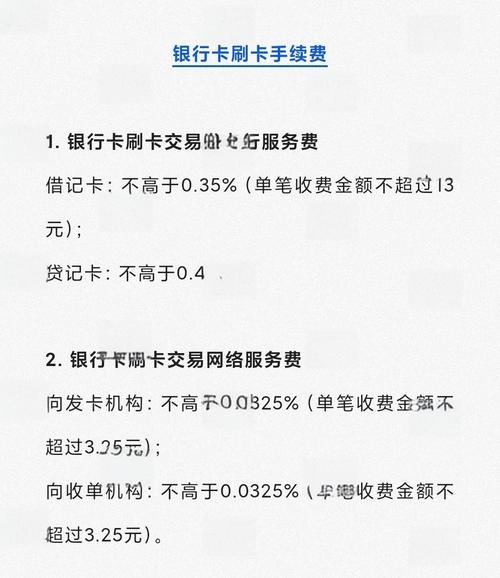
收单机构原来的外快赚不到了,当然要把成本转嫁给商家。毕竟,没人愿意做赔本的买卖,对吧?
握着密钥的人握着钱袋子
很多人一提到标记化,第一反应就是网络安全、PCI合规、防盗刷,全是技术层面的词。说白了,技术都是壳,壳子里装的是分钱规则的重新划分。
这个逻辑其实和生物进化里的甲基化修饰一模一样:原本裸露的可被任何酶读取的基因片段,被加上一层甲基标记,只有匹配特定受体的酶才能解码读取,本质就是重新划分了信息的读取权限。放在标记化这里,信息就是钱,权限就是话语权。
国内最早吃螃蟹的其实是互联网巨头。微信支付2024年全面推小程序支付标记化,商家对接之后,永远拿不到用户的真实身份信息,甚至连手机号都要通过微信授权才能拿一次,过期就失效。所有的用户行为数据,都锁在微信的体系里,微信想给你就给你,不想给你,你拿到的就是一串没用的token。
哦,说个本土服务商的真实数据:拉卡拉2025年年报里,标记化相关的技术服务收入同比涨了121%,但是传统收单业务的毛利同比降了8.2个百分点。原来能靠沉淀卡号数据赚的增值服务钱,现在没了,只能赚点辛苦的token转换费。现在国内做单次token转换的成本,比原来直接存储真实卡号的成本高17倍,每千万次交易调用,服务商就要多掏2.3万的成本,这个涨幅,比过去三年猪肉涨价还猛。
不过话说回来,现在一堆创业公司追着风口跑,说标记化是下一个千亿安全市场,砸钱进去铺团队。这个方向我认为走偏了。密钥永远掌握在发卡机构和巨头手里,创业公司就是个搬砖的,帮着做转换做改造,大头的利润哪里轮得到你分?不相信你去查,去年拿了融资的标记化创业公司,有几个能做到正现金流?
你手里的数据,突然不值钱了
很多人觉得标记化是巨头和巨头之间的游戏,和普通从业者没关系。错了,这两年产业链上的中小玩家,死了一大批,大半都是被标记化悄悄干掉的。
比如那些给商家做会员运营的第三方公司,原来的玩法很简单:拿商家沉淀下来的用户卡号、手机号,匹配消费数据,给商家做复购营销,按效果抽成。现在呢?商家手里拿不到真实数据了,全是token,你根本做不了用户画像,还做什么运营?去年我认识的一个做餐饮会员运营的老板,公司原来三十多个人,现在只剩五个,准备转行做抖音代运营去了。
对普通的SaaS开发者来说,冲击更大。原来做一个门店收银SaaS,存点用户支付信息,就能给商家推出积分、储值、复购这些增值服务,多收个两三百块的月费,这部分是纯利。现在不行了,你存不了真实信息,所有的解码都要找银联或者巨头走接口,每一笔都要抽成,增值服务的利润直接被挤没了,很多小SaaS公司直接放弃了这块业务,卷不动了,用脚投票。
当然,不能一棒子打死。对普通消费者来说,标记化确实是好事,盗刷少了,信息泄露少了,诈骗电话都少了一大半,我自己去年一整年没接到过说我银行卡被盗刷的诈骗电话,这点确实要认。
但是对整个产业链来说,原来分散在各个环节的信息权力,现在一点点往上游巨头手里集中,原来中小玩家能分的那点羹,现在全被收回去了。
你手里攒了好几年的用户数据,明年还能值几个钱?
作者|大讲堂
排版|大讲堂
审核|乐乐