每个月的钱,怎么扣的不一样?
其实说白了,核心差异就体现在每个月的还款结构上。 等额本息是每个月还的总钱数一模一样。不管你贷款贷多少年,每个月银行扣的钱都是那个数。就像每个月交固定话费,你记一个数就行,不用每个月查账单。
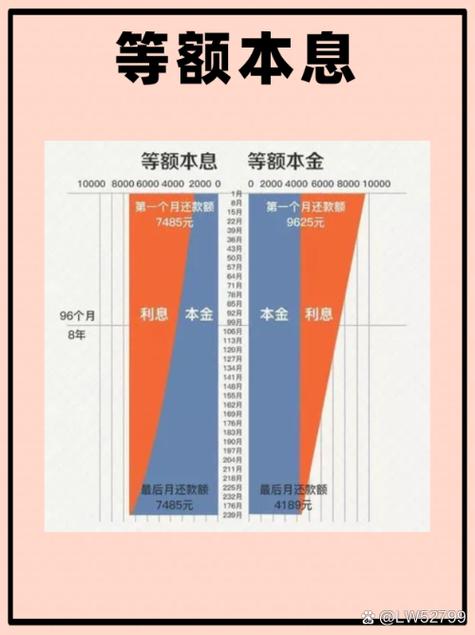
等额本金呢,是每个月还的本金固定,利息越算越少。所以第一个月扣的钱最多,之后每个月慢慢往下降,一年降个小几百,几十年下来,最后一个月只有一千多。
说实话,我接触的绝大多数南京买房的年轻人,最后都选了等额本息。不是不会算,是真的适合。每个月固定开销,做全年预算的时候,心里门儿清。不会年初工资花多了,到还款日突然发现要多掏一千多,四处蹭饭凑钱。
总利息差的那几十万,到底花在哪了?
现在网上一搜,全在喊等额本金比等额本息省几十万,说银行故意推本息赚利息。搞得很多人慌了神,硬着头皮也要选本金。
我就问一句,你真的知道这几十万的差是怎么来的吗?
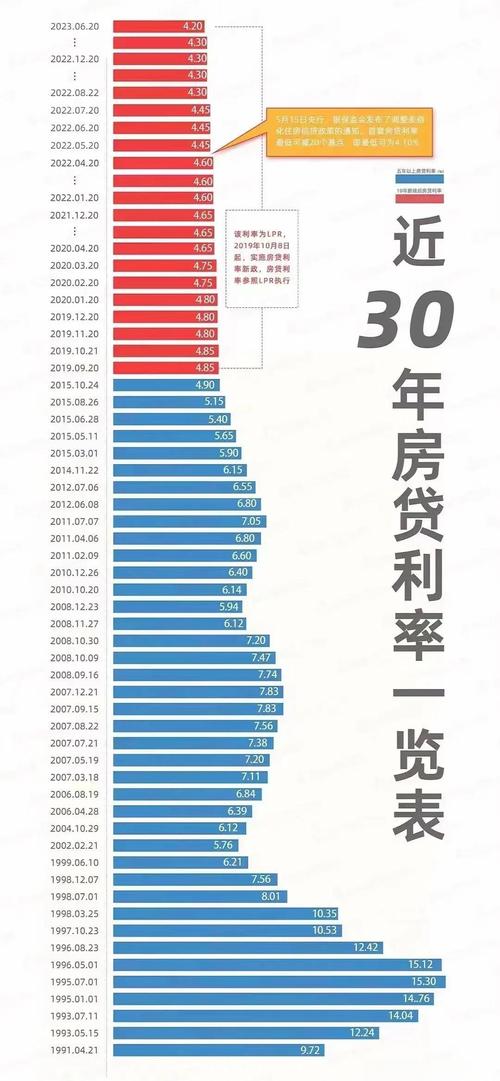
总利息差的本质,只是本金归还的速度不同。差不是银行给你优惠了,是因为等额本金从一开始就还更多的本金,你欠银行的本金降得快,自然产生的利息就少。就像你夏天开空调,开半小时和开三小时,电费肯定不一样。本质是你用别人钱用得少了,不是人家少收了你钱。
去年碰见过一个江北的买家,为了省二十多万总利息,硬选了等额本金。每个月比等额本息多还一千七,本来首付掏完就没剩多少钱,装修都是刷的信用卡。今年上半年家里老人住院,急用钱掏不出来,借了网贷,算下来利息比房贷高两倍多,提起来就叹气。
选哪个,根本不用听博主瞎忽悠
别纠结那点数字。先摸摸自己口袋,算好自己未来三五年的现金流。
如果你是刚工作没几年,首付已经掏空了六个钱包,每个月工资除了房贷还要留钱租房、攒奶粉钱、应付突发开销,选等额本息。压力小,日子能过舒服点,没必要为了几十年后的总利息,把现在的日子过成苦行僧。
如果你本身资金充裕,就想慢慢还,不想付那么多总利息,选等额本金也没问题。反正每个月多掏那点钱对你来说不算事,当然选省利息的。
要是你打算提前还款,也不用纠结。只要你在前十年提前还,两个方式省的钱差不了几万,以当地最新政策和银行规则为准。别听人说只有等额本金适合提前还款,都是瞎扯。
今天出门办贷款的话,出门前先算好,你每个月能稳稳拿出来多少钱还房贷。别为了省未来的钱,苦了现在的自己。
作者|地产
排版|地产
审核|小北