你是不是也和我以前一样,对宠物保险有这些误解?
第一个误解,就是“我家毛孩子不出门,根本不需要保险”。 我之前也是这么想的对吧?可意外从来不会跟你打招呼。误食巧克力、啃电线摔下楼梯、突发胰腺炎传腹…这些哪一件是能提前预判的? 我家猫出事之后,同病房有只柯基,就是在家跑酷摔断了腿,手术加康复花了快两万。谁能想到呢? 第二个误解,就是“宠物保险全是坑,理赔的时候这也不赔那也不赔”。 说实话,我听过太多人这么吐槽了。可90%的拒赔,真不是保险公司故意坑你,是你买的时候根本没看规则。 比如说既往症一律不赔,这是最常见的拒赔原因。你买保险之前,毛孩子已经得了尿闭、皮肤病,买了之后再去治病,当然不赔。这不是套路,任何保险都是保未来的风险,不是给你报销之前的病。 还有很多人买了那种几十块钱一年的“全险”,拿到手才发现,连手术费都不赔,只报个疫苗钱。那是你自己没看保障范围,不能说人家骗你啊。
挑宠物保险,不用看花里胡哨的宣传,盯紧这几个细节就行
首先,先算清账:免赔额和理赔比例比总保额重要。 别一看到写着“最高赔付100万”就心动,那都是噱头。真的大病,十万块都够治绝大多数病了,一百万对你来说就是个数。反而要看,每次理赔扣多少免赔额,能报百分之多少。 比如说,A产品保额10万,免赔额200,意外医疗报70%,B产品保额50万,免赔额500,只报50%,真出事肯定是A给你赔的多,对吧? 然后,看保障范围。你要先想你家毛孩子最可能面临啥风险。 未成年的猫狗,重点看有没有包含传染病治疗,比如犬瘟细小猫瘟,这些病治起来便宜也要大几千。青壮年的重点看意外医疗,误食摔碰啥的都能用上。老年猫狗,要看看慢性疾病能不能赔,糖尿病肾病这些老年病,后续长期治疗也是不小的开销。 很多人会被送疫苗送驱虫的活动吸引,其实算一算,疫苗一年也就一百多,把这点钱让出来换更高的理赔比例,划算多了。 最后一定要查,你常去的医院在不在理赔范围内。有的小公司保险要求必须去他们指定的医院,你家附近没有,那不就白买了?现在主流的保险基本都覆盖了全国大部分正规宠物医院,买之前花两分钟搜一下,不麻烦。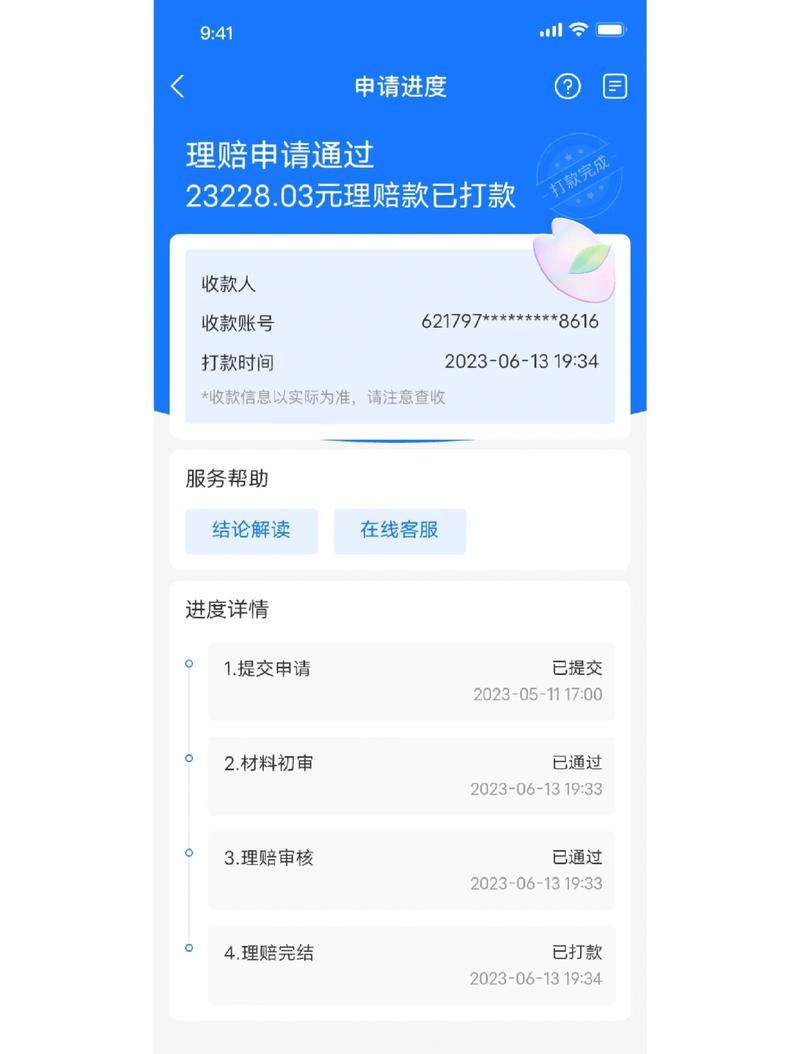
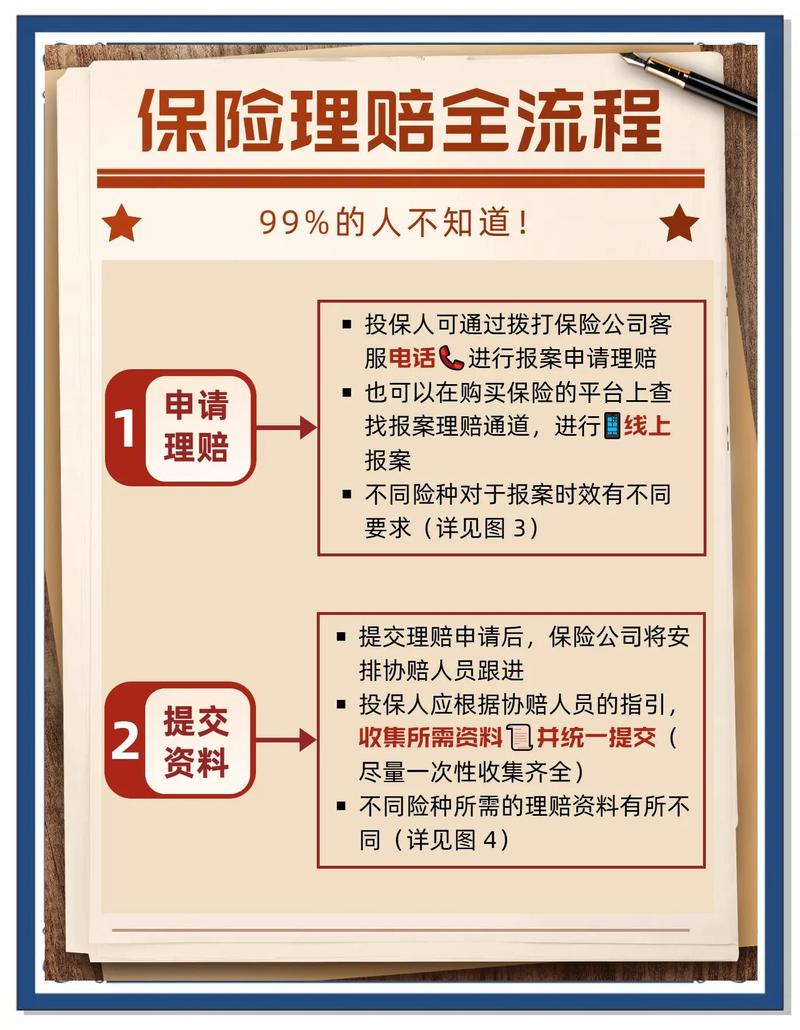
真的理赔,没有你想的那么复杂
作者|宠物
排版|宠物
审核|柚子