新手最容易踩的宠物保险误区
很多养宠新手刚入门,对宠物保险的认知要么是“全是坑”要么是“买了就万事大吉”,踩坑的概率真的特别高。
第一个坑:觉得我家毛孩不出门,不会生病,用不着买。
别拿自己的侥幸赌概率,我家猫那时候也天天在家,谁能想到它会因为喝水少尿闭?猫传腹、胰腺炎、异物卡喉,哪一个不是在家也能得的病?随便治一治就是大几千,真碰上了,都是不小的负担。
第二个坑:只看保费便宜,不细看合同条款。
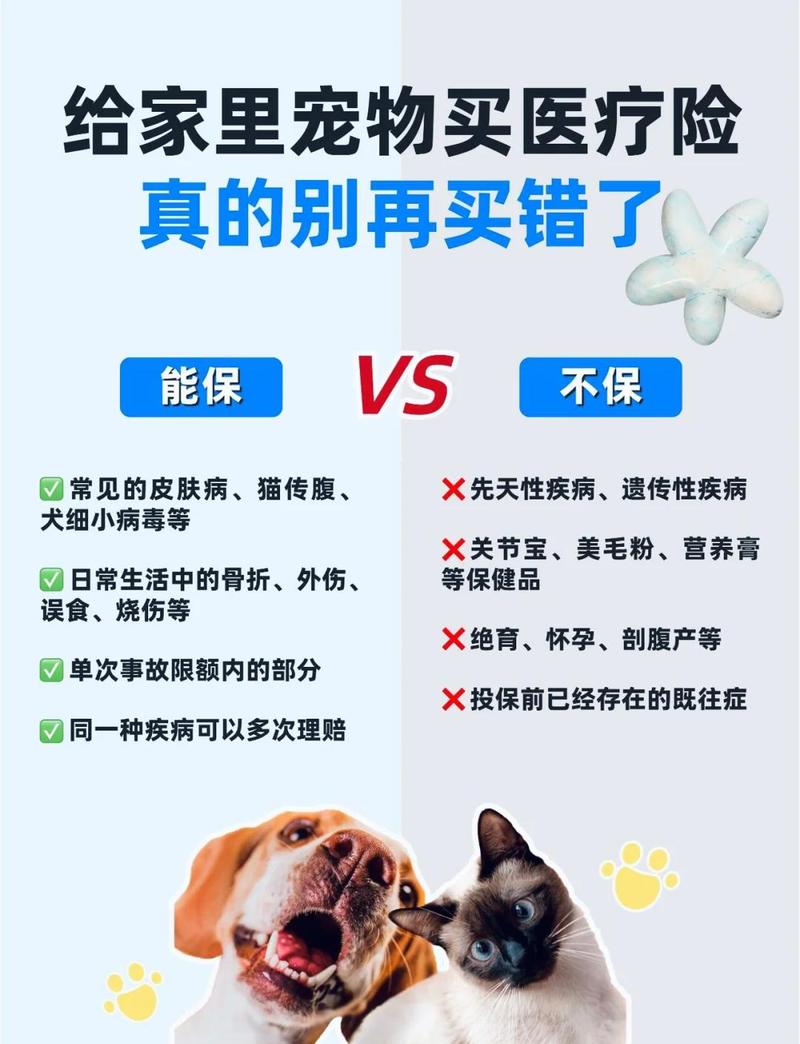
说实话,三百块一年的宠物保险和一千块一年的,差别真的比你想的大。很多产品打着低价的旗号吸引新手,把泌尿系统疾病、皮肤病这类毛孩高发的问题,悄悄藏进了免责条款里,真等到你申请理赔,才发现原来自己白交了一年钱。
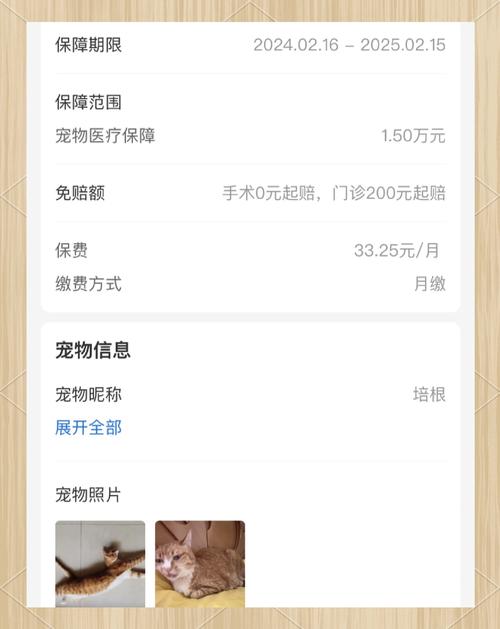
还有人觉得,保额越高越好,其实也不对。很多保险公司把保额拉到几十万,看起来很唬人,实际上单次理赔限额只有几千,真遇上大病,根本不够用。
挑宠物保险,你得盯着这几个点看
挑宠物保险说难不难,核心就是别被花里胡哨的福利晃眼,盯着核心信息看就行。
首先,搞清楚自己的需求。大部分人买宠物保险,就是为了扛大病大意外,对吧?几十块的驱虫疫苗钱,本来就是日常固定开销,犯不上为了能报这点钱,去买保费贵几百的产品。把预算留给大病保障才是正道。
其次,免赔额和报销比例才是核心中的核心。同样的保费,0免赔肯定比500免赔好,报销比例80%肯定比50%香。别小看这30%的差距,一万块的账单就是差三千,够交两年保费了。
然后,一定要看清楚医院要求和免责内容。有些小保险公司只认可自家合作的少数医院,如果你家附近没有定点医院,买了也没法理赔。还要翻一遍免责条款,看看高发的常见病有没有被除外。
不过话说回来,也不是说便宜的就完全不能买。如果你刚工作手头紧,预算有限,买个便宜的兜底,也比让毛孩裸奔强,总比真出事了拿不出钱强对吧。
买完宠物保险,这些事别偷懒
很多人买完就把保单扔角落,什么都不管,真理赔的时候才出问题。这几件小事一定要记好。
买的时候一定要如实填健康告知。别心存侥幸,觉得我家毛孩之前得过小病,不说没人知道。现在正规宠物医院都是电子记录,保险公司一调就能查到,隐瞒病史直接拒赔,一分钱都拿不到,白交好几年保费。
看病一定要去正规有资质的宠物医院,所有单据全部留好。病历本、处方笺、缴费发票、检查报告,一样都别丢。我身边有朋友就是看完病随手把发票扔了,理赔的时候补了半个月才补好,折腾得要死。
每年续保的时候,记得翻一眼新的条款。不少产品会偷偷修改理赔规则,去年能报的病,今年就给除外了。还有些产品,你今年赔过一次大病,明年就不给你续保了,这些都要提前心里有数。
我现在给家里两只毛孩都买了保险,每年交一千多,可能一整年都用不上。但真出事的时候,你不用对着账单纠结“治还是不治”,不用因为几万块的治疗费掏空攒了好久的旅行基金,这种踏实感,真的不一样。
作者|宠物
排版|宠物
审核|安然