 大讲堂

别拿“无厂”当轻资产挡箭牌:Fabless的技术边界到底在哪
很多教材里写的Fabless定义,是只负责芯片设计、IP研发、前端验证,把制造、封装测试全环节外包给Foundry和OSAT厂商的商业模式。听起来是真·轻资产。 但没人告诉你的是,先进制程时代的Fabless,根本没有独立的设计主权。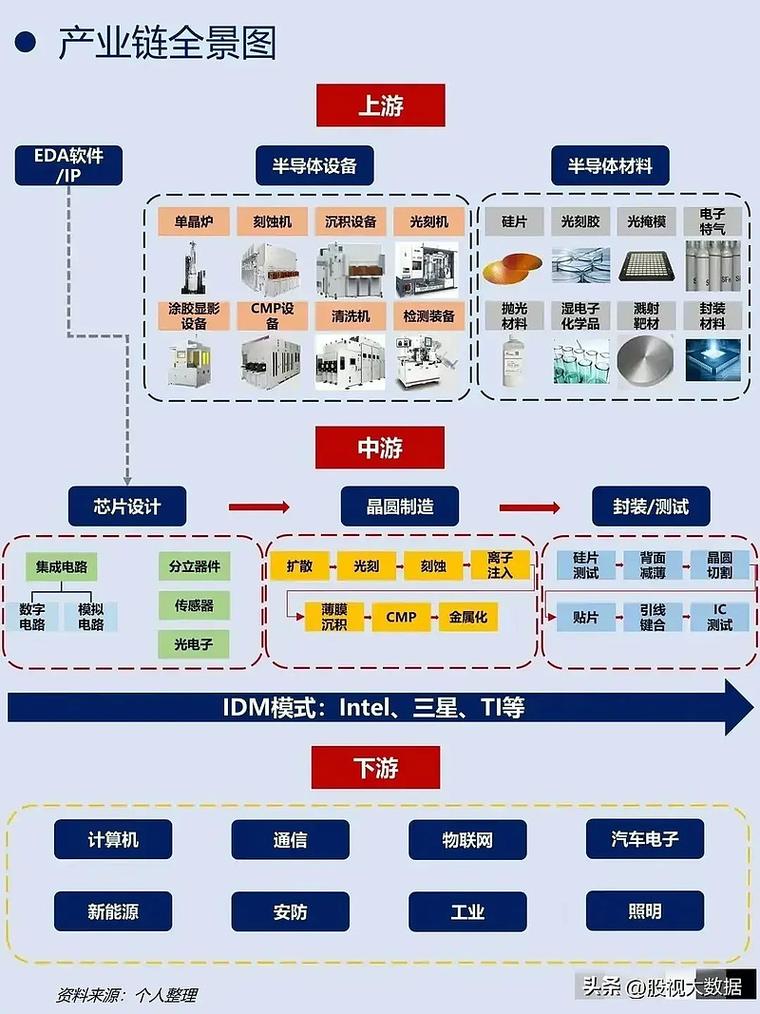
从高通到国内创业潮:Fabless模式的现状,已经不是20年前的样子了
最早的Fabless模式能跑通,全靠1980年代台积电的成立——之前的半导体行业全是IDM,比如英特尔、三星,从设计到制造全自己做,创业公司根本没资格玩。台积电出来专门做代工,相当于把行业的入场券从“几百亿建厂”降到了“几千万就能启动设计”,直接催生了高通、英伟达、博通这一批现在的行业巨头。 到2023年,全球前10大半导体公司里,Fabless已经占了4席:英伟达、高通、博通、联发科,四家的加总营收快追上三星半导体的整体规模。但这种繁荣是完全分裂的。 一头是头部Fabless的垄断:先进制程的产能已经完全成了顶级玩家的自留地。英伟达抢了台积电40%以上的3nm产能,苹果拿了30%,剩下20%分给高通、AMD,剩下的中小Fabless连排队排到半年后的资格都没有。 另一头是大量中小Fabless在成熟制程红海里卷:28nm及以上的工艺节点,因为技术门槛低,挤了几千家公司,做电源管理芯片、MCU、物联网传感器,卷到行业平均毛利率不到15%。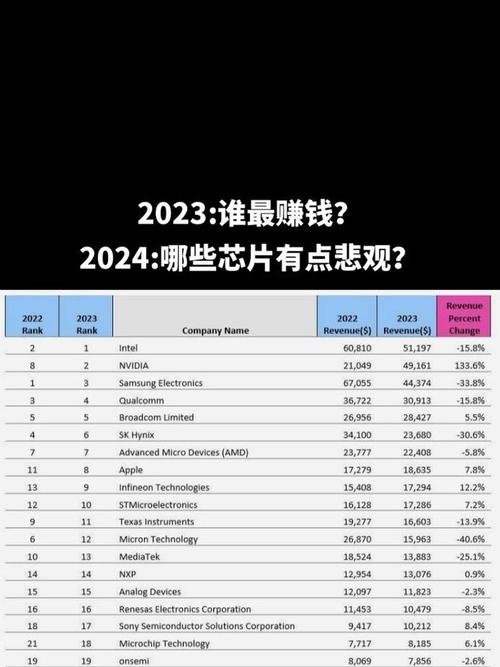
被忽略的隐性成本:Fabless模式的治理风险,从来没被摆到台面上说
每次聊到Fabless的风险,大家总说“轻资产抗风险能力强”,但真碰到事的时候才知道,这模式的软肋全是致命的。 最核心的风险是供应链的控制权缺失。之前华为海思的案例已经摆那了——不是海思的芯片设计能力不行,是台积电因为出口管制不能给他代工,你设计能力再强,没有地方把代码变成实物芯片,就是一堆存在服务器里的0和1。说白了,Fabless的命,一半攥在Foundry手里,一半攥在贸易规则手里,你自己说了不算。 然后是IP安全的风险。因为Fabless的设计文件要在流片前完整交给Foundry,从前端的RTL代码到后端的版图文件,对方全有备份。只要Foundry内部出现一次泄密,或者被竞品挖走的设计师带走了核心代码,你根本没有办法溯源追责。 还有更隐蔽的“空心化”问题。我见过太多国内的Fabless,融资PPT上写着“全自主可控”,翻开核心技术清单一看:EDA工具是Synopsys和Cadence的,核心CPU IP是Arm的,工艺是找代工厂的,封测是找外包厂的,自己团队除了做集成、找销售渠道,啥核心技术都没攒下来。这种模式下,一旦上游任何一个环节卡脖子,整个链条直接停摆。未来3-5年:Fabless不会消失,但一定会变天
很多人现在唱衰Fabless,说以后IDM会重新拿回市场主导权,我觉得完全不对。毕竟现在建一座3nm制程的晶圆厂要200亿美元以上,没有任何一家Fabless会傻到自己掏这笔钱去建厂。但未来3-5年的Fabless,肯定不会是现在这个松散合作的样子。 首先,头部Fabless会跟Foundry形成深度绑定的共生关系。比如英伟达已经在跟台积电谈联合建专属晶圆厂的协议,苹果跟台积电签了10年的长期产能锁定协议,这些公司名义上还是Fabless,但实际上已经把制造环节的控制权、风险、收益全跟Foundry绑在了一起,跟以前的IDM模式差不了多少——只是不用自己掏钱建厂房而已。 其次,中小Fabless的生存空间会被快速挤压。要么被头部Fabless收购,成为对方的细分业务线;要么就彻底放弃通用市场,扎到那些大公司看不上的 niche 领域,比如工业级高可靠性芯片、车规级特殊传感器、航天级抗辐射芯片,这些市场规模不大,但是客户粘性高,毛利率能维持在30%以上,足够小公司活的很舒服。 最后,会出现一批完全新形态的Fabless。比如专门做Chiplet集成的设计公司,根本不需要自己做完整的芯片,就是把不同厂商的IP模块、不同工艺节点的裸片拼起来,做系统级的封装设计。这种公司的轻资产程度比传统Fabless还高,但是对系统架构能力、供应链整合能力的要求也更高,会成为下一波Fabless创业的主流方向。 上次那个吐槽的架构师临走前说,现在行业里还有人在吹Fabless的轻资产神话,等哪一天Foundry把产能收回去,这些人连哭的地方都找不到。 也对。 毕竟商业世界里,从来没有什么免费的午餐。所有你当初省下来的建厂投入,早晚都要以绑定风险、溢价采购的方式还回去。作者|大讲堂
排版|大讲堂
审核|安然