2026-10-02 18:26:07 作者:大讲堂
上周跟阿里做数据合规的老周喝茶。
他烟抽了三根,说今年的KPI卡脖子卡得有点离谱。平台互联互通喊了快五年,真到落地要交换数据了,所有人都卡在了合规红线面前。
2026年互通大潮下,藏着没人说的需求
现在监管要求的核心就是四个字:可用不可见。你要用到对方用户的数据做精准推荐,但是你不能拿到、存储、泄露任何一条可识别个人身份的原始信息。
原来大家用什么办法?数据脱敏,给手机号身份证打码,做差分隐私加噪音。说实话,这办法笨得要死。
 互联网平台用户数据互通隐私合规示意图
我从老周那里拿到的数据,阿里淘系这边,一年花在各种脱敏、噪音处理、合规校验上的成本超过12亿元,相当于杭州整个城市一年的公共交通运营预算。钱花了,还不讨好。去年双十一之前,就因为脱敏处理出了纰漏,误把一万多条半识别的用户数据流到了对接的抖音投放系统,吃了一张三千多万的罚单。
这种事,不是个例。腾讯微信的开放平台那边,去年也出了类似的事,罚得也不少。现在所有平台对接,只要涉及用户数据,双方的合规团队要扯三个月的皮,最后大部分项目只能谈崩。为什么?你给我数据,我怕违规;你不给我数据,我用不了。
那有没有一种办法,我不需要看到你的原始数据,就能验证我要的信息是真的?你说你家用户芝麻分超过650,你不用给我看用户的具体芝麻分,只要给我一个证明,我确认这个事是真的就行。整个过程,我拿不到任何额外信息。
对,这就是零知识证明。很多人听到这个词第一反应就是币圈,就是Web3,就是隐私币那些乱七八糟的东西。我之前也这么想。直到去年跟几个做合规的朋友聊完才反应过来,国内最大的需求,根本不在Web3,就在这些互联网大厂的日常场景里。
本土玩家抢的不是技术,是场景标准
现在国内做零知识证明跑得最快的,根本不是那些搞公链发币的创业公司,是本土的区块链和To B科技企业。杭州趣链,他们去年给国内十几家银行做了零知识证明的信贷验证场景。
你要申请跨行的信贷,原来你得把你在A银行的流水全部打出来给B银行看,现在不用了,A银行给你开一个零知识证明,只证明你月均流入超过五千,没有逾期记录,B银行直接验证通过就行,全程看不到你的任何流水细节。
我拿到的公开数据,现在这套方案的验证成本,比传统中心化存储验证贵2.7倍,但是验证效率只降了不到3%,这个账其实算得过来,你省了合规成本,少吃罚单,赚的比多花的多得多。
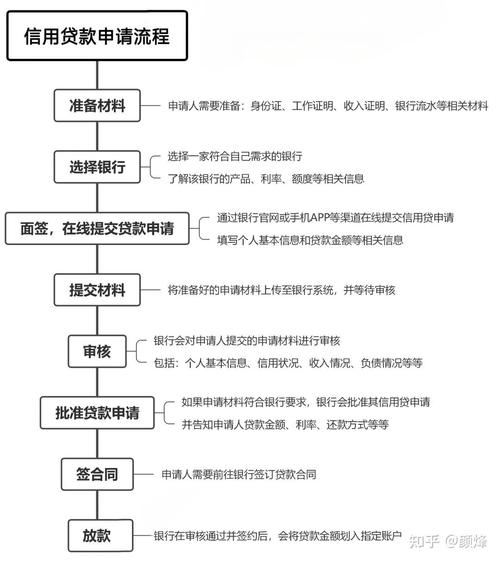 零知识证明银行信贷隐私验证流程图
说白了,现在这场零知识证明的竞争,根本就不是算法层面的比拼,更像一战的堑壕战——谁先占领了合规场景的核心高地,谁就能制定后续的行业标准,躺着收专利和授权费。你算法再好,没有落地场景,就是空中楼阁。去年多少资本追着纯算法的零知识证明创业项目投,现在一半以上都融不到下一轮了,为什么?就是因为他们只会写论文,不会跟监管沟通,拿不到场景入场券。
这个方向我认为走偏了。零知识证明的核心从来不是“证明”有多牛,是解决了原来解决不了的合规问题。本土企业最大的优势就是懂国内的合规规则,知道客户要什么。微众、趣链、腾讯云这些玩家,现在都是闷头在金融、政务、互联网互通这几个场景里卷,根本不出来喊概念,等外面的人反应过来,门票都抢完了。
不过话说回来,现在技术还有瓶颈,生成一个证明的成本还是太高,大规模普及还要个两三年,但是方向已经定了。
每个做数据的人,都要准备换饭碗
 每个做数据的人,都要准备换饭碗
很多人觉得零知识证明跟普通从业者没关系,都是大佬和资本玩的东西,不对,影响会传导到每一个吃数据饭的人身上。原来你做数据脱敏,做合规打码,一个大厂光做这个的团队就有大几百人,以后零知识证明普及了,大部分流程都会自动化,这些岗位肯定要转。
我知道腾讯云现在做数据合规的团队,已经要求所有人都要学零知识证明的场景适配,每年考核不过的,直接转岗。不骗你。
对普通人来说呢?你现在去办房贷,要打印半年的银行流水,要给公积金中心看,要给开发商看,一堆个人信息泄露在外面,以后只要开一个零知识证明就行,所有信息都不用露,你说这是不是好事?现在很多人担心自己的数据被平台卖掉,以后所有需要验证身份、资质、信用的环节,都用零知识证明,原始数据只存在你自己手里,平台拿不到,还怎么卖?这个逻辑通吧?
很多人说,这是未来的事,远着呢。我给你说个细节,今年春节之后,国内五个省份已经开始试点用零知识证明做政务数据共享了,比如你转社保,不用再跑到原单位开各种盖章证明,只要给社保部门一个证明,你确实在那交了五年社保就行,不用给任何原始材料。已经落地了。不是概念。
你手里现在攥着的那一堆用户原始数据,明年还能算你的核心资产吗?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:零知识证明不是Web3玩具,是隐私基建的门票
文章链接:https://www.lfdjt.com/info_23_23641.html
 大讲堂
